Loading the Elevenlabs Text to Speech AudioNative Player...
Moet je je geld in vastgoed of op de beurs beleggen?
Gepubliceerd op 11 september 2025, bijgewerkt op 16 september 2025
Brussel, 11 september 2025 – Het is een vraag die veel Belgen bezighoudt. De beurs lokt met onmiddellijk rendement, maar blijft volatiel. Vastgoed staat bekend om zijn stabielere langetermijnrendement, versterkt door het hefboomeffect van een hypotheeklening – al wegen de hoge aankoopkosten zwaar door. Om dat dilemma beter te begrijpen, analyseerde Immoweb de prestaties van beide beleggingen over de voorbije 25 jaar, met de BEL 20 als referentie voor de Belgische aandelenmarkt. De conclusie: in iets meer dan de helft van de onderzochte gemeenten levert vastgoed op lange termijn een hoger rendement op dan de beurs. Hoewel Brussel veel van die gemeenten telt, gaat het record toch naar een gemeente buiten de hoofdstad.
Inhoudstafel
Immoweb analyseert hoe Belgisch vastgoed presteert ten opzichte van de BEL 20 over een periode van 25 jaar
Voor de vergelijking simuleerde Immoweb een initiële investering van € 60.000 in vastgoed en legde die naast een gelijke investering in de BEL 20. Het vastgoedscenario gaat uit van een hypothecair krediet van 20 jaar aan een rentevoet van 3,5 %, volgens Belfius Bank, conform de huidige aankoop- en financieringsvoorwaarden. Het pand wordt vanaf de aankoop verhuurd, zodat de huur mee de lening aflost. De analyse bestrijkt een periode van 25 jaar, waarvan de laatste vijf jaar overeenkomen met de periode na de lening, waarin de huurinkomsten blijven worden geïnd. Ze is gebaseerd op de historische evolutie van de prijzen, de huurprijzen en de beursindex. De simulatie werd uitgevoerd voor verschillende gemeenten in de drie gewesten. Hierbij werd rekening gehouden met de historische evolutie van de verkoopprijzen en huurprijzen in elk gewest. De verschillen in vastgoedprestaties naargelang de locatie komen hierdoor duidelijk naar voren.
Let op, geld lenen kost ook geld.
Duurdere start, maar een geleidelijke inhaalbeweging: vastgoed overtreft de beurs na gemiddeld 18 jaar en 2 maanden
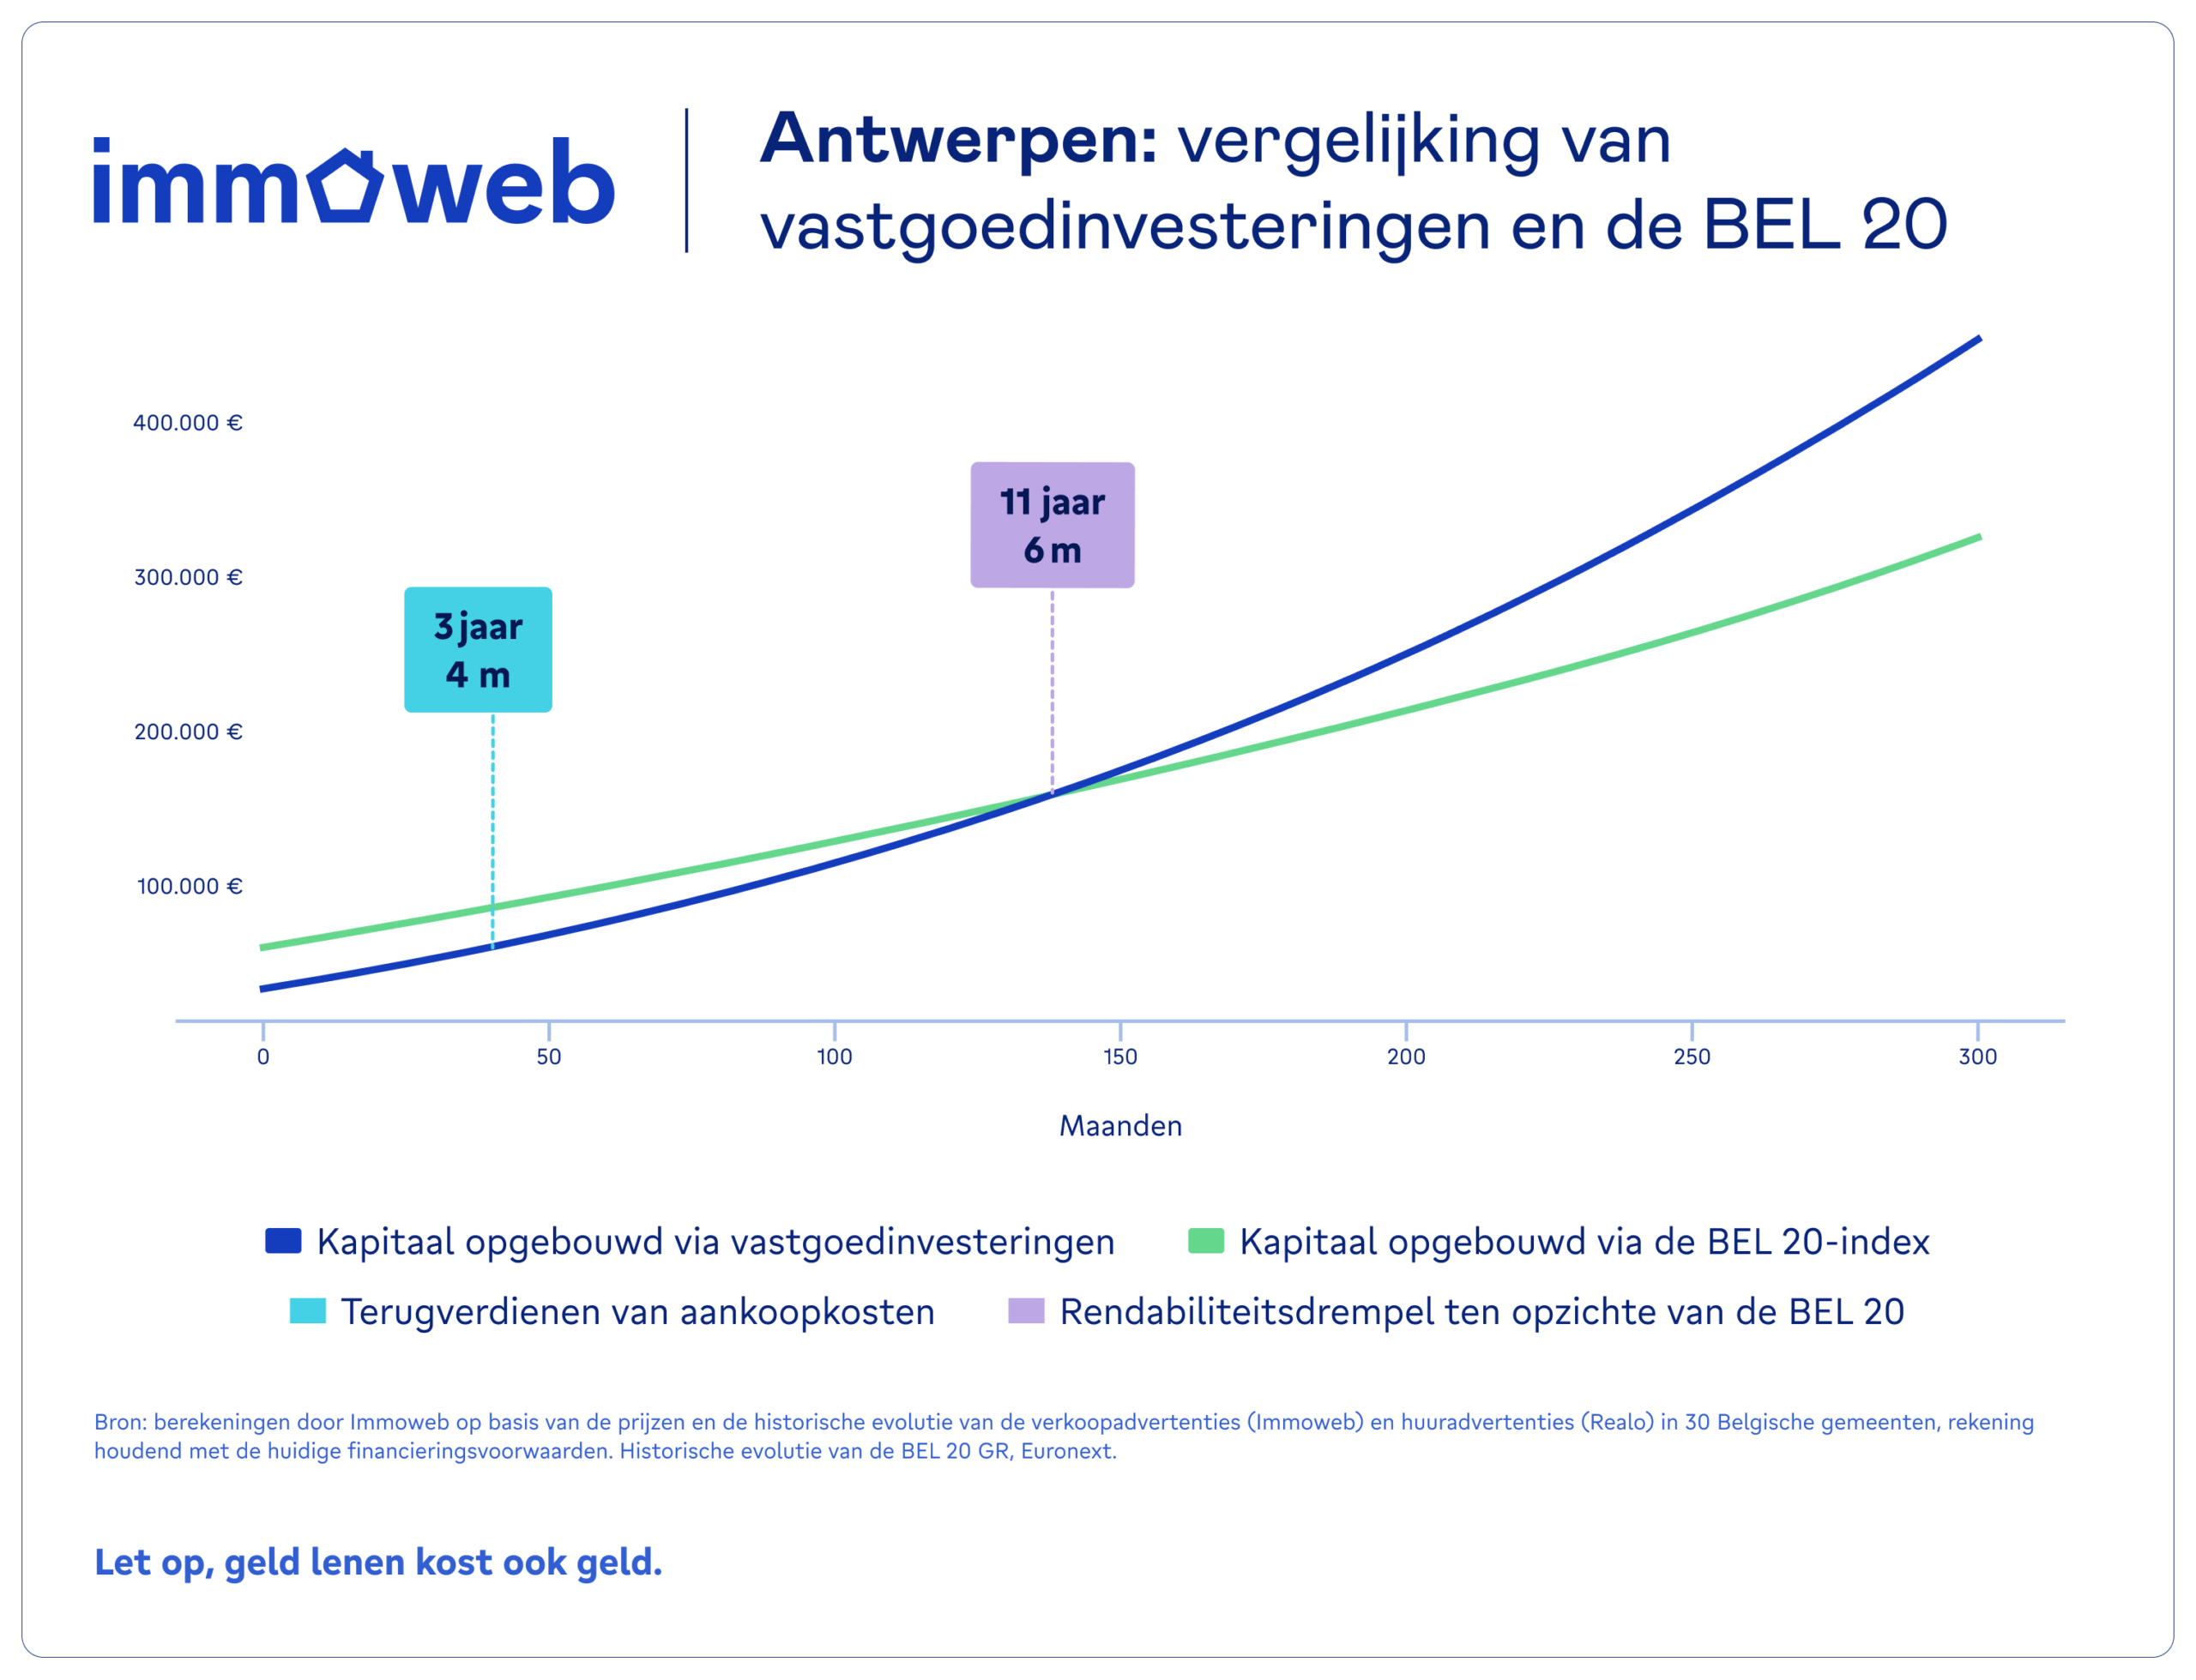
Wie in België vastgoed koopt, betaalt hoge instapkosten. De registratierechten bedragen ongeveer 12 tot 12,5 % van de prijs van het onroerend goed, afhankelijk van de regio (exclusief kortingen), waarbij nog de notariskosten komen. In totaal gaat bijna 15 % van de aankoopprijs op aan kosten. In tegenstelling tot de beurs, waar bijna elke euro vanaf dag één kan renderen, dragen die kosten niet bij aan de waarde van het vermogen. Uit de resultaten van het onderzoek blijkt dat het gemiddeld 4 jaar en 7 maanden duurt voor de waarde en het eigen vermogen in het pand die kosten hebben gecompenseerd.
Toch kan vastgoed de achterstand inhalen. In 17 van de 30 onderzochte gemeenten bouwt een vastgoedbelegging over 25 jaar meer vermogen op dan een identieke investering in de BEL 20. Gemiddeld duurt het 18 jaar en 2 maanden voor vastgoed evenveel oplevert als de beurs in die gemeenten.
Na 25 jaar bedroeg het dankzij vastgoed opgebouwde vermogen gemiddeld 395.348 euro in de gemeenten waar vastgoed beter presteerde dan de BEL 20. Dit is zo’n 15 % meer dan de gelijkwaardige beursinvestering. In gemeenten waar vastgoed minder goed presteerde dan de BEL 20, blijft het vermogen toch aanzienlijk (gemiddeld € 331.619). Dat is ongeveer 17 % minder dan via de BEL 20.
“Deze resultaten tonen aan dat vastgoed, ondanks de aanzienlijke instapkosten en de gestegen rente sinds 2022, op lange termijn een aantrekkelijke investering blijft“, legt Jonathan Frisch, econoom bij Immoweb, uit.
Twee mechanismen verklaren de vermogensgroei bij vastgoed:
● Aflossing van de lening: de huurinkomsten dekken een deel van de maandelijkse aflossingen. Naarmate de lening wordt afgelost, neemt het verschuldigde kapitaal af en stijgt het netto aandeel van de eigenaar en groeit hun vermogen.
● Waardestijging van het vastgoed: dankzij de hypotheek hoeft de investeerder slechts een fractie van de prijs zelf te financieren. Dankzij het hefboomeffect van de lening genereert een stijging van de prijs van het onroerend goed een meerwaarde op de totale waarde, wat het rendement op de eigen inbreng vermenigvuldigt.
Een verschillend rendement naargelang de gemeente
“Het rendement hangt vooral af van de verhouding huurprijs/aankoopprijs en van hun groeipotentieel. Hier is dit gemeten aan de hand van hun historische evolutie. Dat verklaart de verschillen tussen gemeenten“, legt Jonathan Frisch, econoom bij Immoweb, uit.
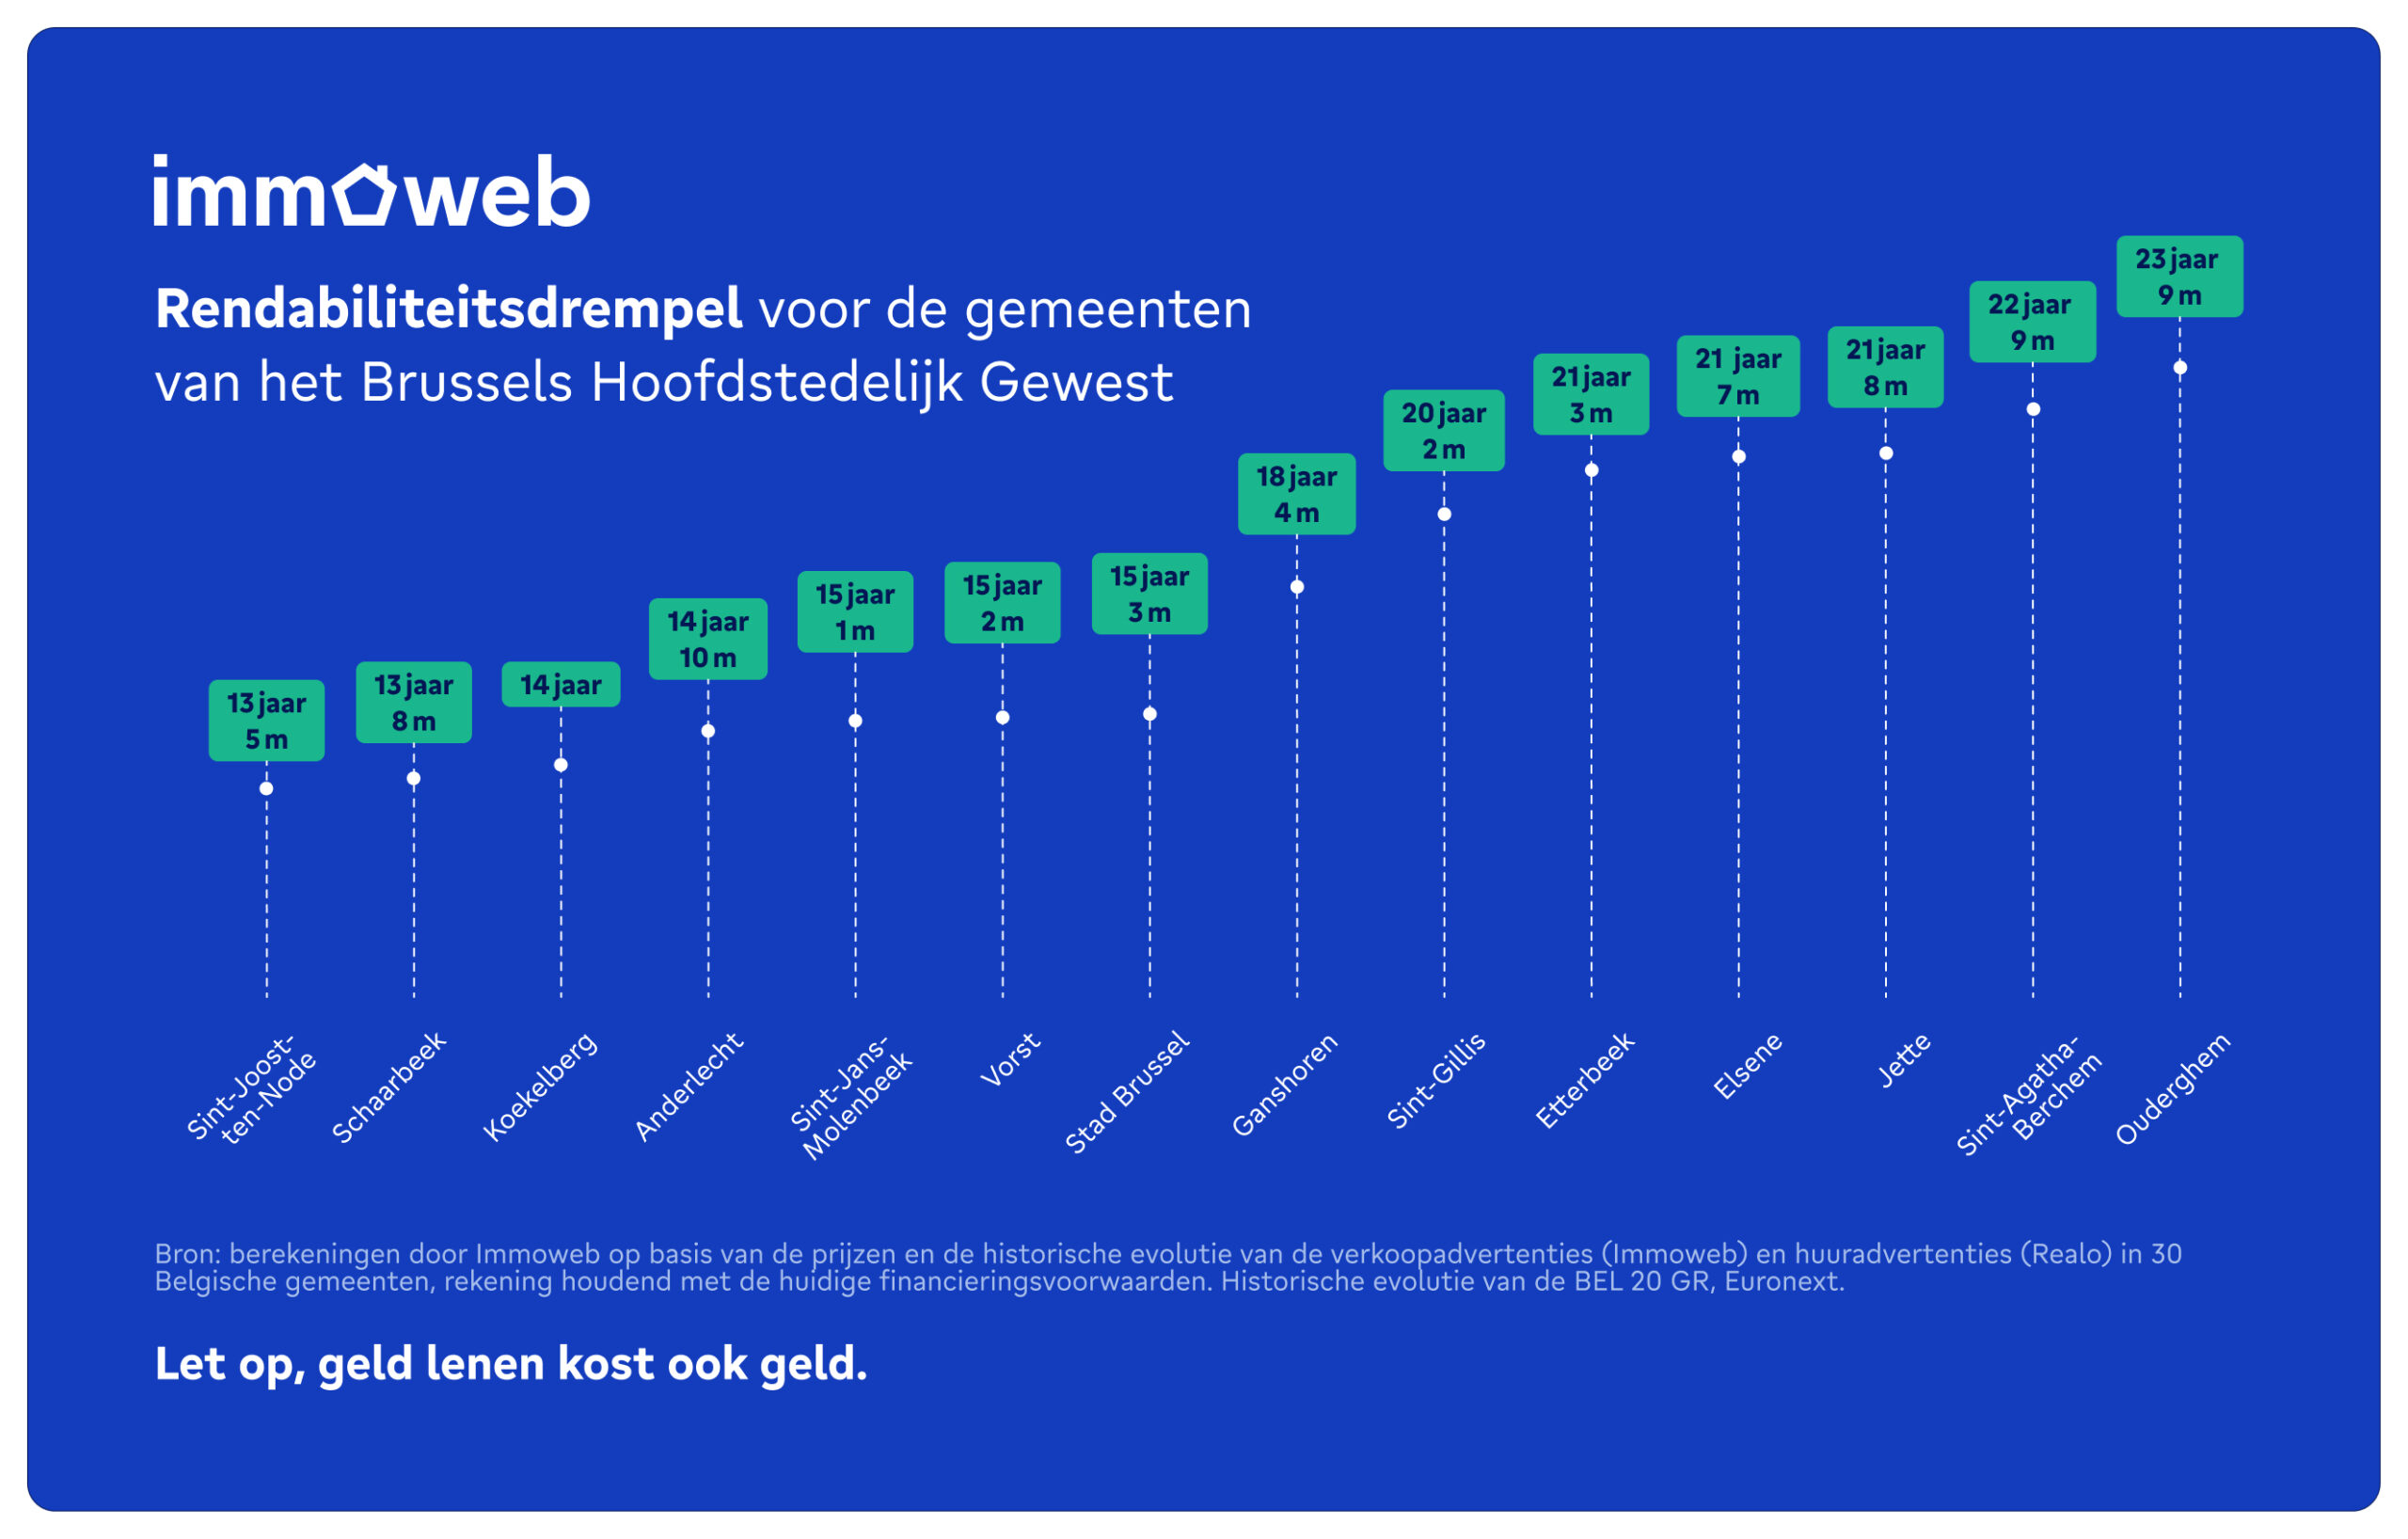
In Brussel halen gemeenten als Sint-Joost, Schaarbeek, Anderlecht en Koekelberg de BEL 20 relatief snel in. De huurprijzen liggen er lager, maar de aankoopprijzen zijn toegankelijk en de vastgoed- én huurprijzen zijn de afgelopen jaren gemiddeld sterk gestegen.
In gemeenten als Elsene en Etterbeek daarentegen moet men iets meer dan 21 jaar wachten voordat de beursprestaties worden geëvenaard. De hoge aankoopprijzen worden niet gecompenseerd door eveneens hogere, maar onvoldoende huurprijzen.
Ten slotte bereikt vastgoed in Ukkel, Sint-Lambrechts-Woluwe, Sint-Pieters-Woluwe, Watermaal-Bosvoorde en Evere na 25 jaar nooit hetzelfde niveau als de beurs. De hoge aankoopprijzen in deze gegeerde wijken blijven de rentabiliteit drukken.Toch blijkt uit de cijfers dat vastgoed in 14 van de 19 Brusselse gemeenten op 25 jaar meer oplevert dan de BEL 20. Brussel blijft dus een aantrekkelijke investeringslocatie. Het is echter van essentieel belang dat beleggers alert blijven op veranderingen in de regelgeving, die het rendement kunnen beïnvloeden.
Antwerpen en Luik, de regionale uitzonderingen
De best presterende gemeente ligt echter niet in Brussel, maar in Antwerpen. Daar haalt vastgoed de beurs het snelst in, dankzij de sterkste historische prijsstijging van alle onderzochte steden (gemiddeld +3,7 % per jaar). In Vlaanderen is Mechelen de enige andere stad waar vastgoed de BEL 20 weet te kloppen, weliswaar pas na 23 jaar en 6 maanden.
De vijf andere onderzochte steden, Hasselt, Gent, Brugge, Oostende en Leuven, doen het minder goed: vastgoed blijft er na 25 jaar achter op de beurs. Brugge en Oostende scoren het slechtst, door ongunstige huur/prijsverhoudingen en lage vermogensopbouw. Het seizoensgebonden karakter van de huurmarkt aan de kust speelt daarbij een belangrijke rol. Langetermijnverhuur in kuststeden is daardoor minder rendabel. Zeer kortetermijnverhuur, zoals verblijven van een of twee weken tijdens de zomerperiode, is niet in deze analyse meegenomen.
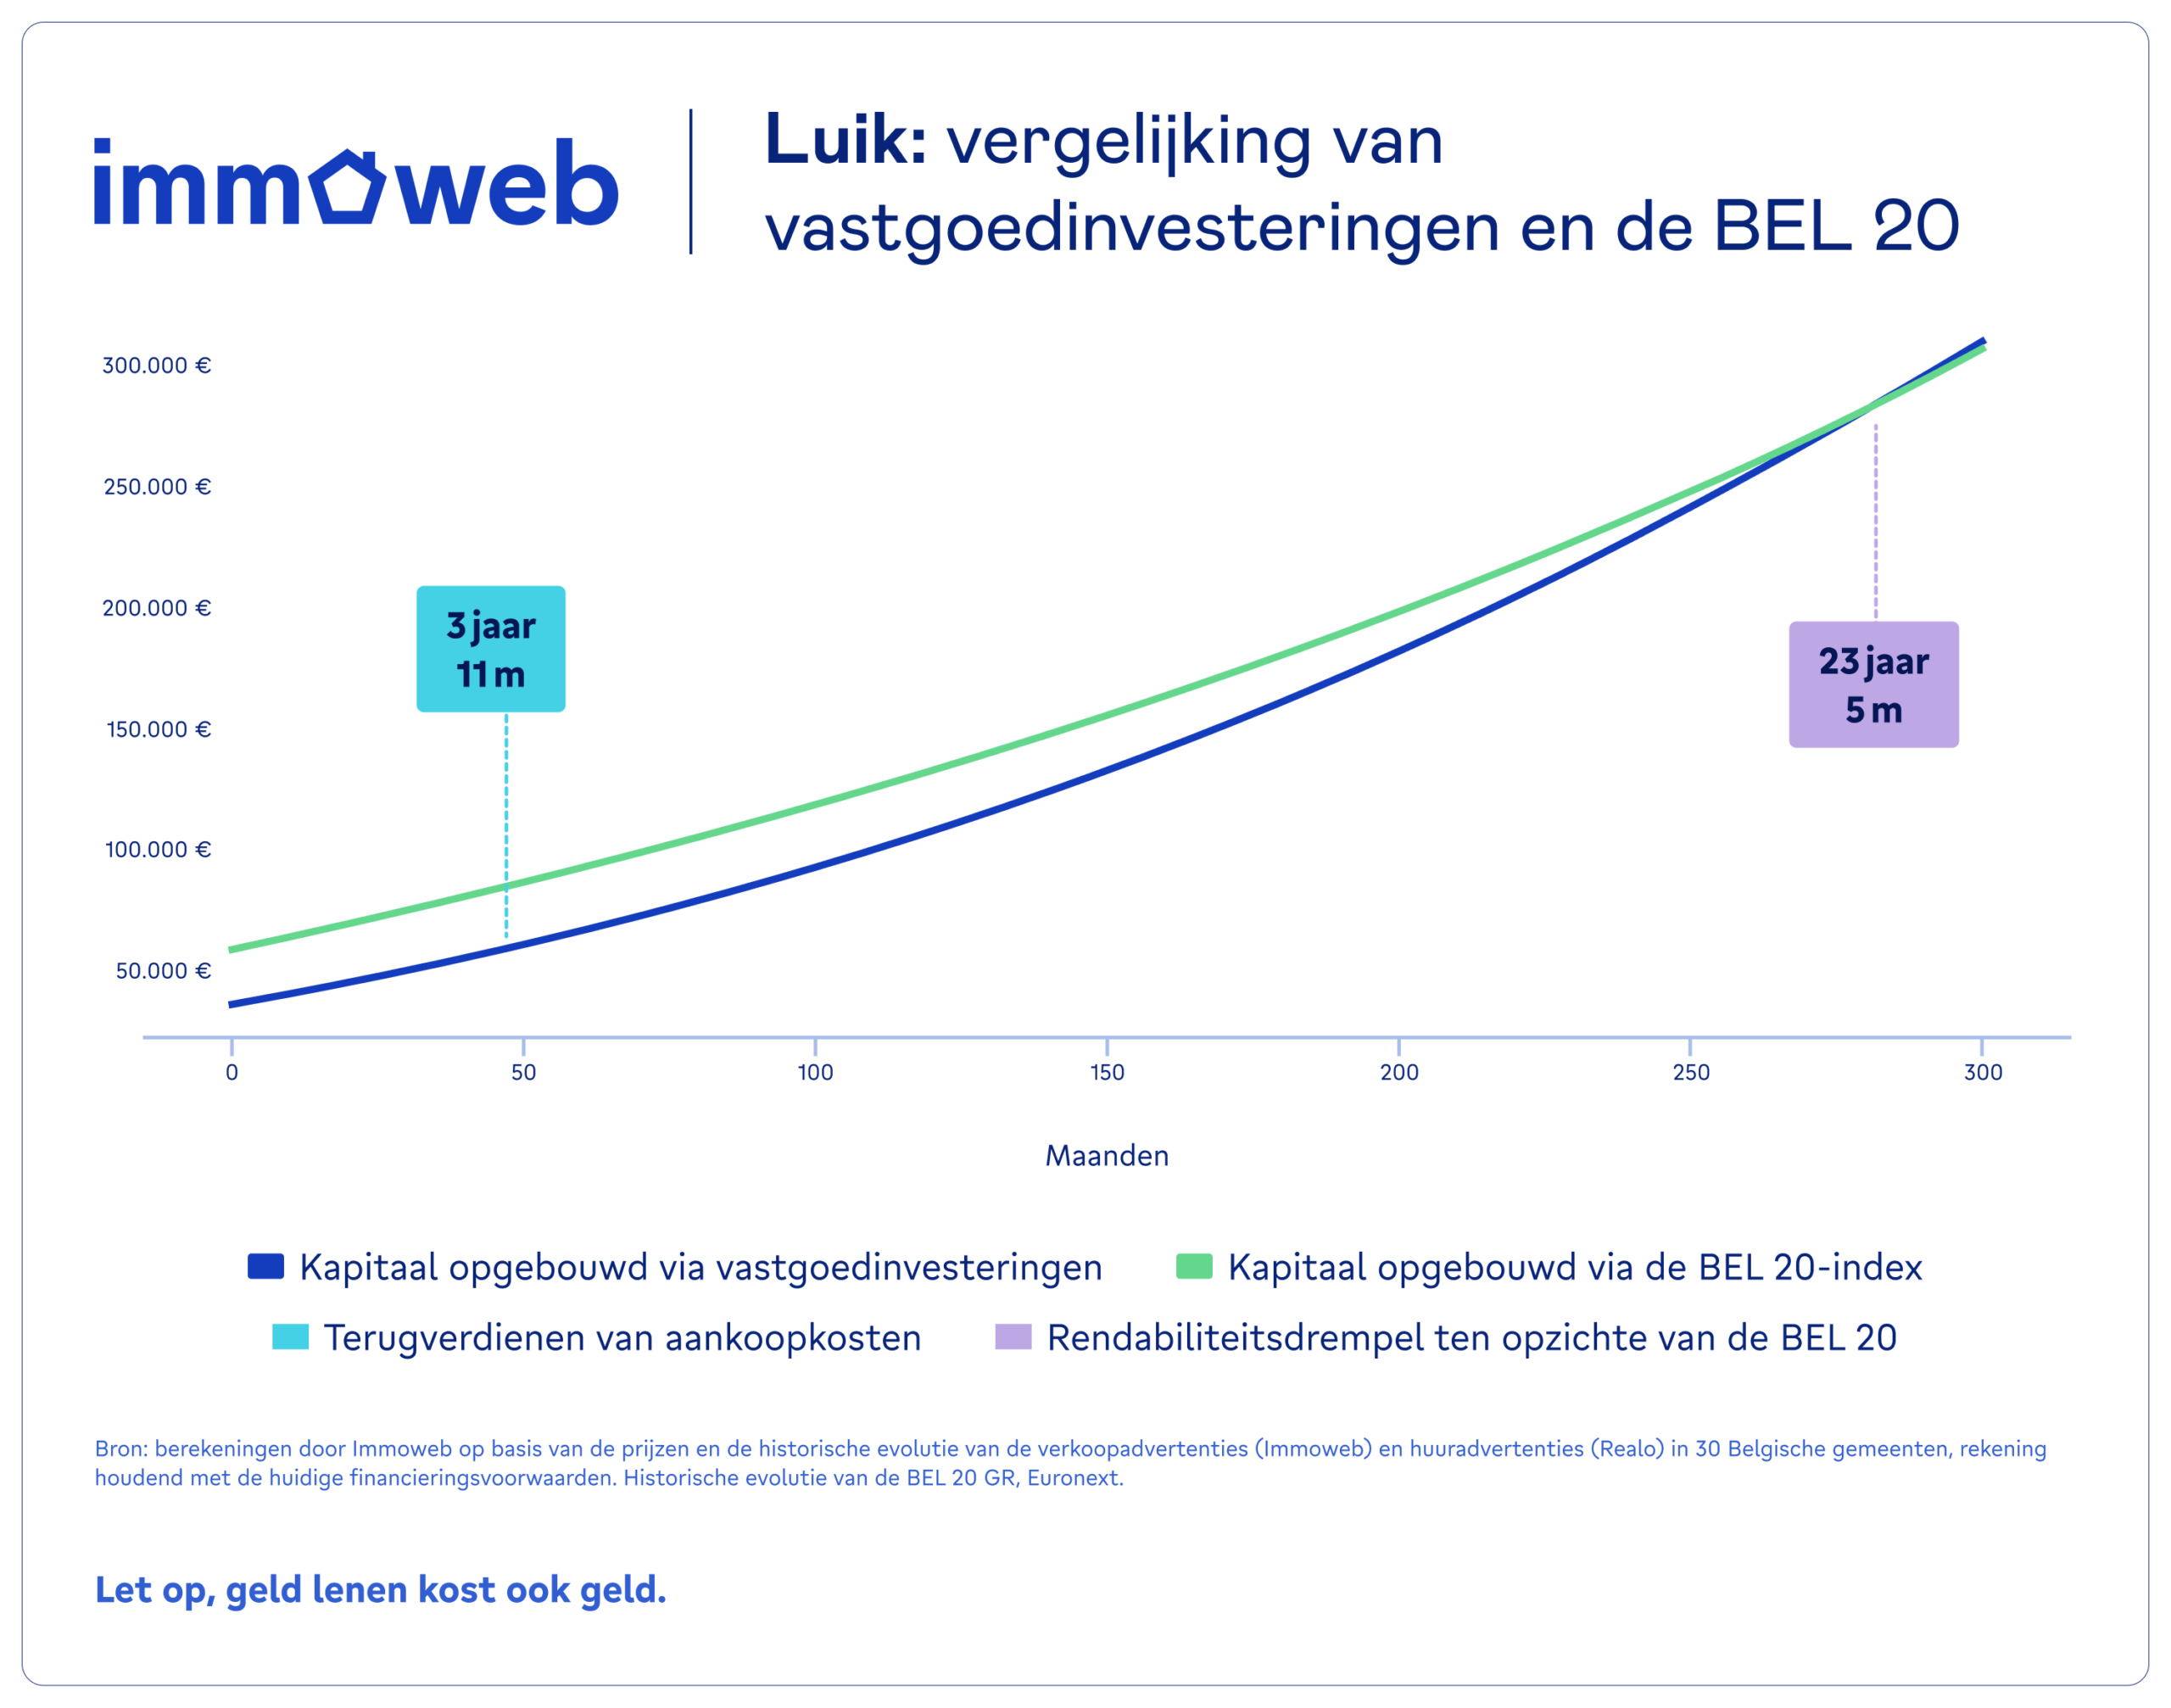
In Wallonië is Luik de enige stad waar vastgoed beter presteert dan de BEL 20. Die inhaalbeweging vraagt wel meer tijd dan gemiddeld: pas na 23 jaar en 5 maanden levert vastgoed er meer op dan de beurs. Opvallend is dat Charleroi de enige geanalyseerde gemeente is waar de cashflow vanaf dag één positief is. Met een gemiddelde prijs van € 1.623 per m² is vastgoed er bijzonder betaalbaar. Wie een startbudget van € 60.000 inzet, kan na aftrek van registratie- en notariskosten, bijna 47 % van een appartement van 60 m² financieren met eigen middelen. Voor wie geen extra inkomsten heeft, betekent dit dat de lening kleiner kan worden gehouden en er meteen een positieve cashflow ontstaat. Dat maakt de investering echter niet automatisch het meest rendabel. Het uiteindelijke rendement hangt vooral af van de verhouding tussen huurprijs en aankoopprijs en van hun groeipotentieel op lange termijn. In Charleroi, waar de investering voor een groot deel met eigen middelen gebeurt, blijft het hefboomeffect van de lening beperkter, wat de winstcapaciteit afremt.
Methodologie
Deze analyse modelleert de vermogensopbouw op lange termijn door middel van een vastgoedinvestering, vergeleken met een alternatieve financiële belegging. De analyse gaat uit van de huidige aankoop- en huurprijzen per vierkante meter. Op basis daarvan worden de initiële aankoopprijs van het onroerend goed en de maandelijkse huurinkomsten berekend voor een appartement van 60 m². Er wordt gebruikgemaakt van hedonische prijzen die specifiek zijn voor elke locatie. De evolutie van de prijzen en huurprijzen is gebaseerd op de gemiddelde historische jaarlijkse groeicijfers. Er wordt rekening gehouden met de maandelijkse aflossing van de lening, inclusief rente en aflossing van het kapitaal over de gehele looptijd van de lening. De maandelijkse hypotheekaflossingen worden berekend op basis van het geleende bedrag, over een looptijd van 20 jaar, tegen een gemiddelde effectieve rentevoet van 3,5 % die van kracht is in augustus 2025 (Bron: Belfius Bank, maar het onderzoek is volledig onafhankelijk van Belfius uitgevoerd).
Het onroerend goed wordt verhuurd, met aftrek van de terugkerende kosten van de eigenaar en de belastingen. Elke resterende netto kasstroom wordt maandelijks herbelegd of, indien negatief, afgetrokken. Tegelijkertijd evolueert de waarde van het onroerend goed (stijging of daling), terwijl naarmate de aflossing vordert, het verschuldigde kapitaal afneemt en het netto aandeel van de belegger in het onroerend goed toeneemt, waardoor zijn vermogen wordt geconsolideerd. Samen geven deze factoren een beeld van het vermogen dat door onroerend goed wordt gegenereerd.
Ter vergelijking wordt een simulatie uitgevoerd om te meten hoe het vermogen zou evolueren als de initiële investering (inbreng + registratiekosten en notariskosten) en eventuele negatieve cashflows in verband met de vastgoedinvestering zouden worden geïnvesteerd in een alternatief financieel activum. De BEL 20 GR-index wordt gebruikt als referentie voor de Belgische aandelenmarkt, met een constant jaarlijks groeipercentage op basis van het historische gemiddelde over 25 jaar. Naast de evolutie van de aandelenkoersen keert de BEL 20 ook dividenden uit. Om de totale prestatie van een belegging beter weer te geven, hebben we de rendementen berekend op basis van de BEL 20 GR, een index die de impact van dividenden integreert door hun herbelegging te simuleren. In tegenstelling tot de klassieke BEL 20, die alleen de koersontwikkeling volgt, biedt de BEL 20 GR een volledig beeld van de potentiële rendementen. Er moet echter worden opgemerkt dat deze index een statistische referentie is en niet op de markt kan worden gekocht of verkocht. De analyse laat zien in welke steden beleggen in vastgoed voordeliger is dan een langetermijnbelegging. De investeringsperiode bedraagt 25 jaar. Het vastgoedpatrimonium wordt gedurende dezelfde periode geobserveerd, waarbij de lening in 20 jaar wordt terugbetaald, met 5 extra jaren zonder lening maar met behoud van de huurinkomsten.
Het bedrag van de initiële investering is vastgesteld op € 60.000, dat in het vastgoedscenario wordt gebruikt om de inbreng (eigen vermogen) en de bijkomende aankoopkosten (registratierechten + notariskosten) voor een appartement van 60 m² in de betreffende plaatsen te dekken.
Gegevens en parameters
Aannames:
● Oppervlakte: 60 m²
● Geïnvesteerd bedrag: € 60.000
● Rentevoet: 3,5 % over 20 jaar
● Rendement – BEL 20 GR, historische jaarlijkse groei: 5,3% (01/08/2000 tot 01/08/2025)
● Totale analysetermijn voor beide investeringen: 25 jaar
Parameters:
● Registratierechten en notariskosten: 15 %
● Onroerendezaakbelasting: 10 % van de waarde van het appartement (benadering van de onroerendezaakbelasting)
● Belasting van 30 % op dividenden in aanmerking genomen
● Historische jaarlijkse inflatie: 2,2 %
● Lasten en andere kosten voor de eigenaar: 30 % van de huur, geïndexeerd op basis van de inflatie
● Verkoopprijs volgens Immoweb: prijs van appartementen (€/m²) op 1 september, historische jaarlijkse groei sinds 2010
● Huurprijzen volgens Realo: huurprijzen van appartementen (€/m²) in Q1 2025 en groei van de huurprijzen sinds 2014
Over Immoweb
Immoweb is al bijna 30 jaar hét referentieplatform voor vastgoed in België. Met dagelijks bijna 150.000 beschikbare panden en meer dan 500.000 bezoeken per dag begeleidt Immoweb gebruikers bij het verkopen, kopen en huren van vastgoed. Het platform ondersteunt elk vastgoedproject met behulp van verschillende tools, zoals de schattingstool, de woonkredietsimulator en de prijskaart. Ontdek al het nieuws over Immoweb in de newsroom.