Loading the Elevenlabs Text to Speech AudioNative Player...
Faut-il placer son argent dans la brique ou en bourse ?
Publié le 11 septembre 2025
Bruxelles, le 11 septembre 2025 – C’est une question que se posent de nombreux Belges. Si la bourse séduit par son rendement immédiat mais souvent plus volatil, l’immobilier attire grâce à un rendement souvent plus stable à long terme, amplifié par l’effet de levier du prêt hypothécaire. Et ce, malgré des frais d’acquisition significatifs. Pour éclairer ce dilemme, Immoweb a analysé l’évolution de ces deux placements sur les 25 dernières années, en prenant le BEL 20 comme référence pour le marché boursier belge.
Résultat : dans un peu plus de la moitié des communes étudiées, l’immobilier a généré un rendement supérieur à celui de la bourse sur le long terme. Si Bruxelles concentre une grande partie de ces communes, le record de performance revient pourtant à une commune située en dehors de la capitale.
Sommaire
Immoweb analyse la performance de l’immobilier belge face au BEL 20 sur 25 ans
Pour réaliser cet exercice, Immoweb a simulé un investissement initial de 60 000 € dans l’immobilier, comparé à un placement équivalent dans le BEL 20. L’investissement immobilier est financé par un crédit hypothécaire de 20 ans au taux d’intérêt moyen actuel de 3,5 %, selon Belfius Banque, en tenant en compte des conditions d’achat et de financement actuelles. Le bien est loué dès l’acquisition, de sorte que les loyers perçus contribuent immédiatement au remboursement du crédit. L’analyse couvre une période de 25 ans, dont les cinq dernières correspondent à la période post-crédit, durant laquelle les revenus locatifs continuent d’être encaissés. Elle repose sur l’évolution historique des prix, des loyers et de l’indice boursier. La simulation a été réalisée pour plusieurs communes situées dans les trois Régions, en intégrant l’évolution historique des prix de vente et des loyers propres à chacune, mettant ainsi en évidence les différences de performance immobilière selon la localisation.
Emprunter de l’argent coûte aussi de l’argent.
Un départ plus coûteux, mais un rattrapage progressif : l’immobilier dépasse la Bourse après 18 ans et 2 mois en moyenne
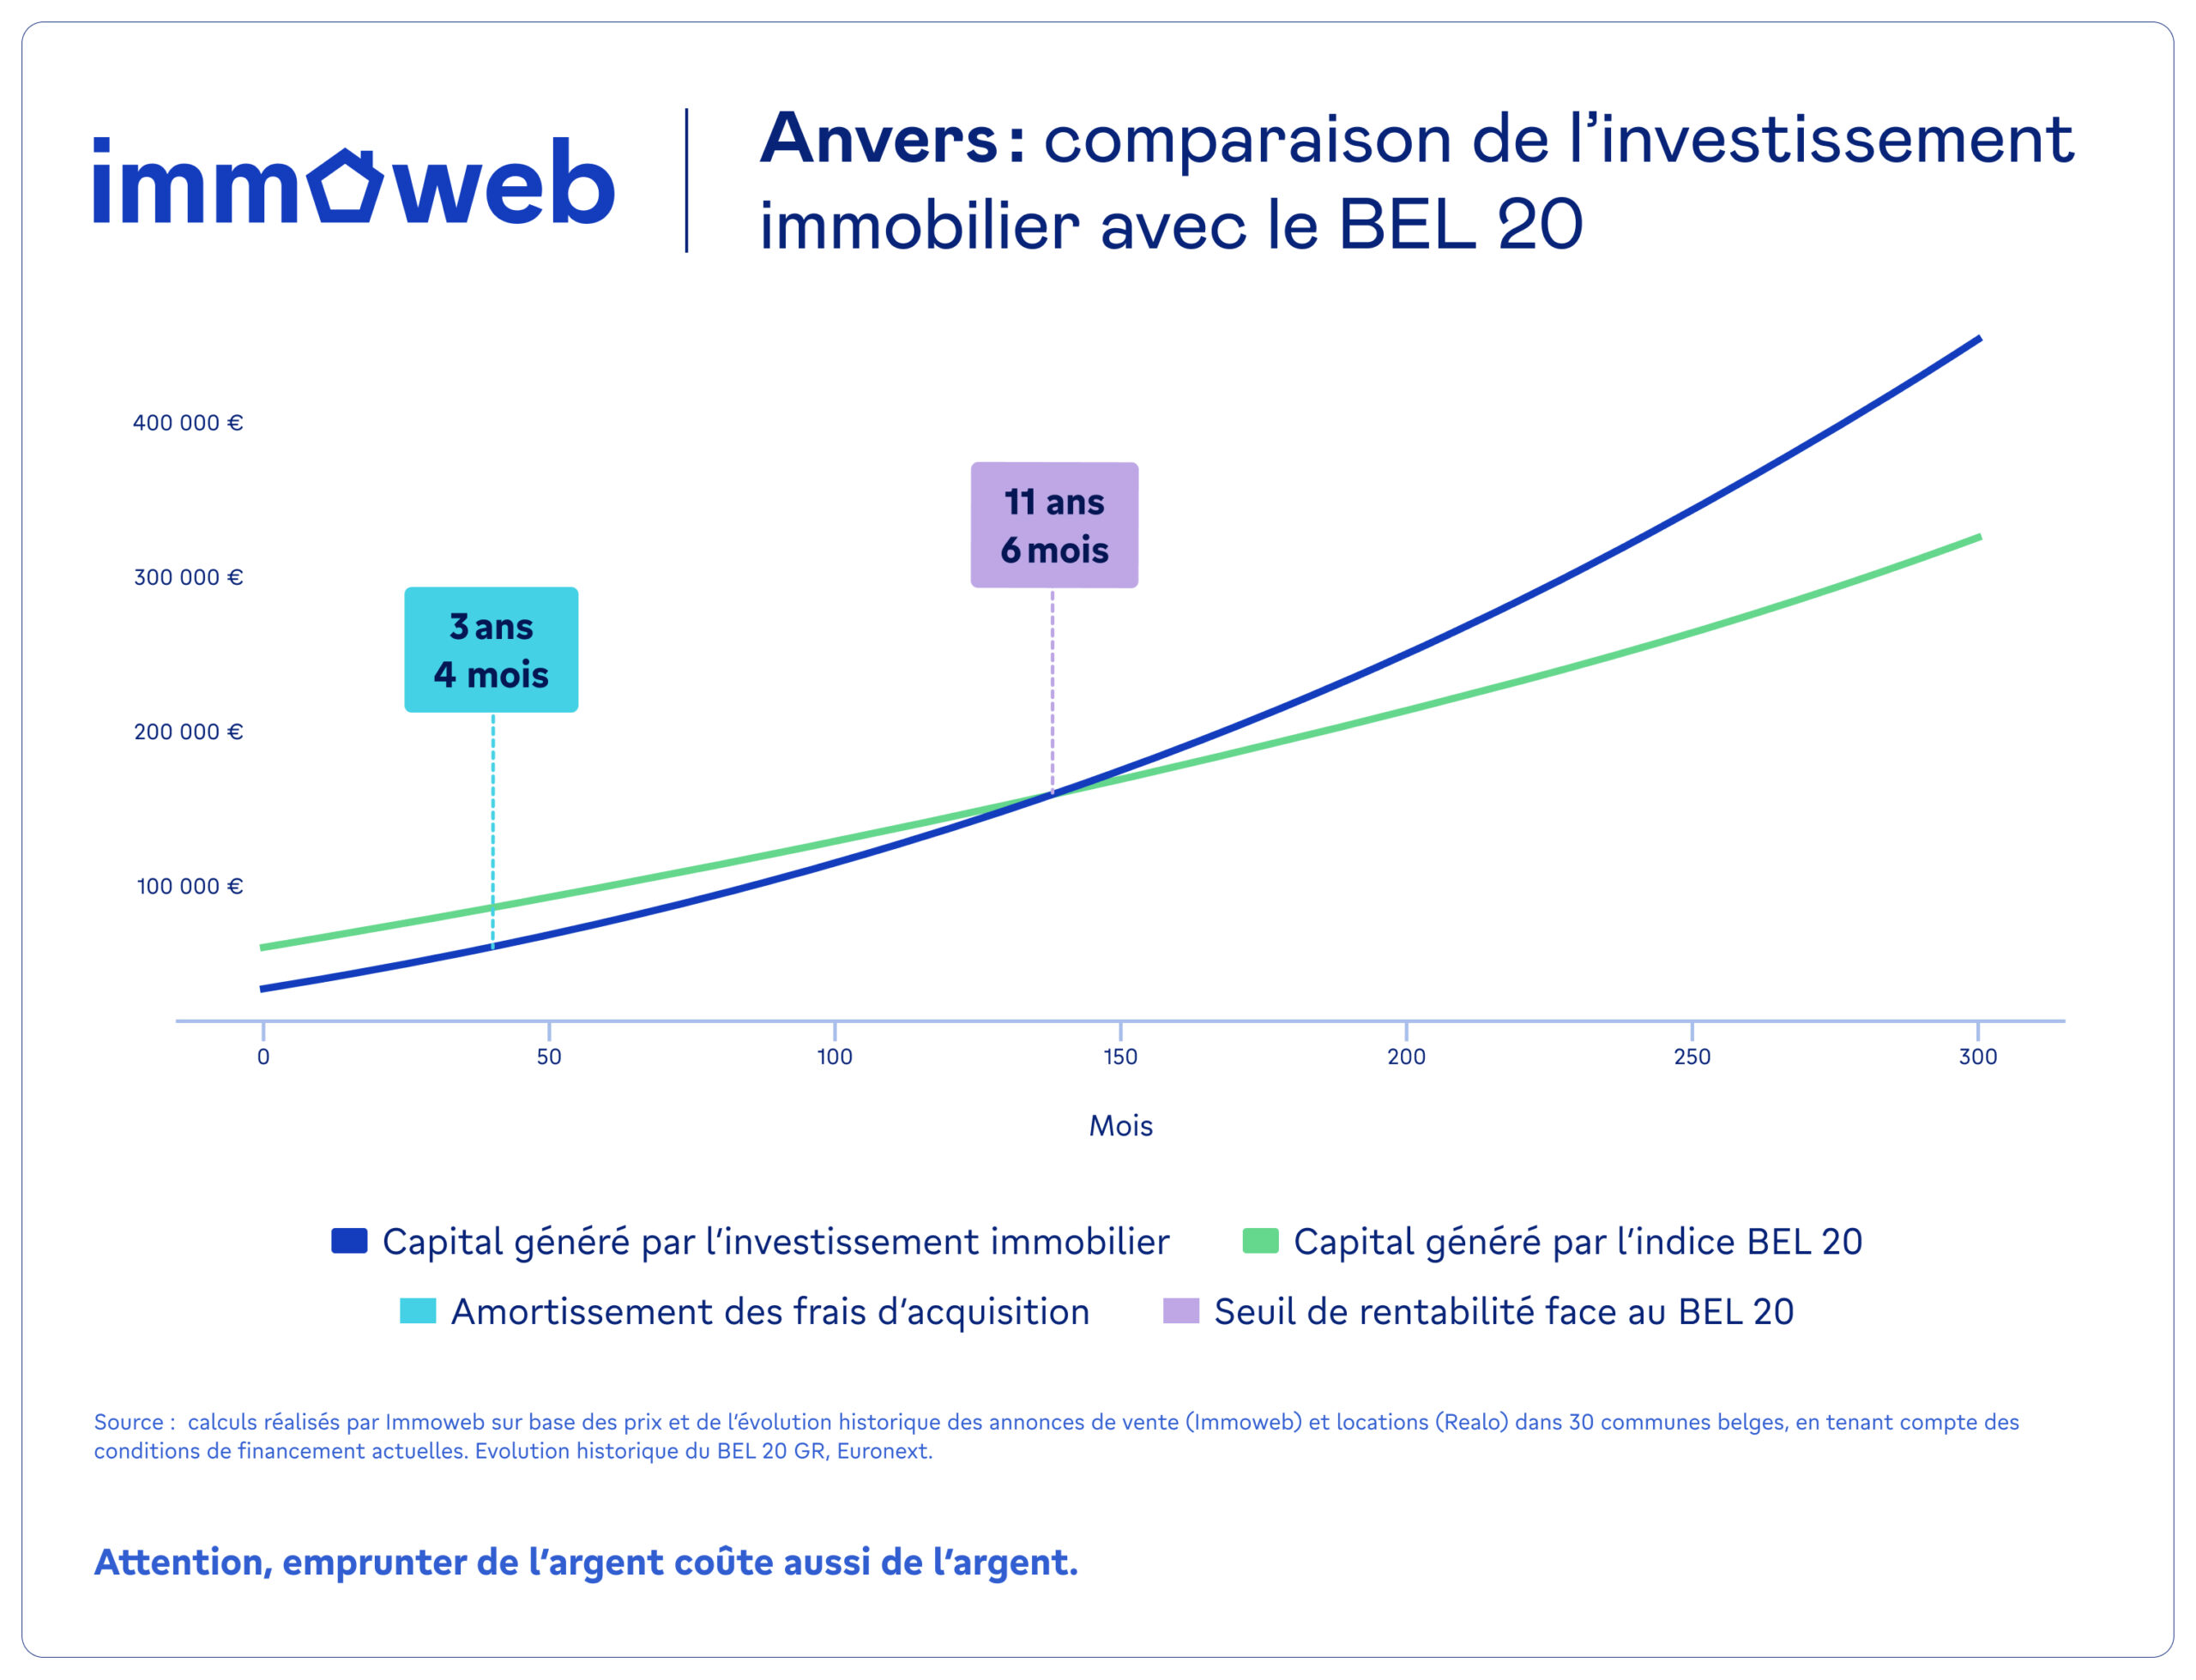
Acheter un bien immobilier exige des frais d’entrée particulièrement élevés en Belgique. Les droits d’enregistrement représentent environ 12 à 12,5 % du prix du bien selon la région (hors réductions), auxquels s’ajoutent les frais de notaire, pour un total estimé à près de 15 % du prix. Contrairement à la Bourse, où presque chaque euro investi peut générer un rendement dès le premier jour, ces frais n’augmentent pas la valeur du patrimoine. Les résultats de l’étude montrent qu’il faut en moyenne 4 ans et 7 mois pour que la valeur d’un bien immobilier et la part nette détenue dans celui-ci aient suffisamment progressé pour couvrir ces frais initiaux.
Malgré ce départ plus coûteux, l’immobilier parvient dans certains cas à rattraper, puis à dépasser la Bourse. Dans 17 des 30 communes étudiées, l’investissement immobilier a généré, sur 25 ans, davantage de richesse que le placement équivalent dans le BEL 20. En moyenne, il a fallu 18 ans et 2 mois pour que l’immobilier comble l’écart et rejoigne la richesse générée par la Bourse dans ces 17 communes.
Au terme des 25 ans, la richesse accumulée grâce à l’immobilier atteint en moyenne 395 348 € dans les communes où il surpasse le BEL 20, soit 15 % de plus que l’investissement boursier équivalent. Dans les communes où l’immobilier n’a pas dépassé la performance du BEL 20, le patrimoine reste néanmoins important (331 619 € en moyenne), mais environ 17 % de moins que celui généré par l’indice boursier.
« Ces résultats démontrent que, malgré des frais d’entrée significatifs et des taux d’intérêt aujourd’hui plus élevés qu’avant 2022, l’immobilier reste un placement attractif à long terme », explique Jonathan Frisch, économiste chez Immoweb.
Deux phénomènes clés permettent à l’investisseur d’accumuler une richesse significative malgré ces freins :
- L’amortissement du prêt : les revenus locatifs permettent de couvrir une partie des mensualités. Au fil du remboursement, le capital dû diminue et la part nette de l’investisseur dans le bien augmente, consolidant ainsi son patrimoine.
- L’augmentation de la valeur du bien immobilier : grâce au crédit immobilier, un investisseur peut acquérir un bien en ne finançant qu’une fraction de son prix. Grâce à l’effet de levier du prêt, une hausse du prix du bien génère une plus-value sur l’ensemble de sa valeur, ce qui démultiplie le rendement de l’apport initial.
Une rentabilité différente selon les communes
« La rentabilité d’un investissement dépend avant tout du ratio loyer/prix et du potentiel de croissance de ces deux éléments, mesuré ici par leur évolution historique. Ce sont ces facteurs qui expliquent les différences de rentabilité entre les communes », explique Jonathan Frisch, économiste chez Immoweb.
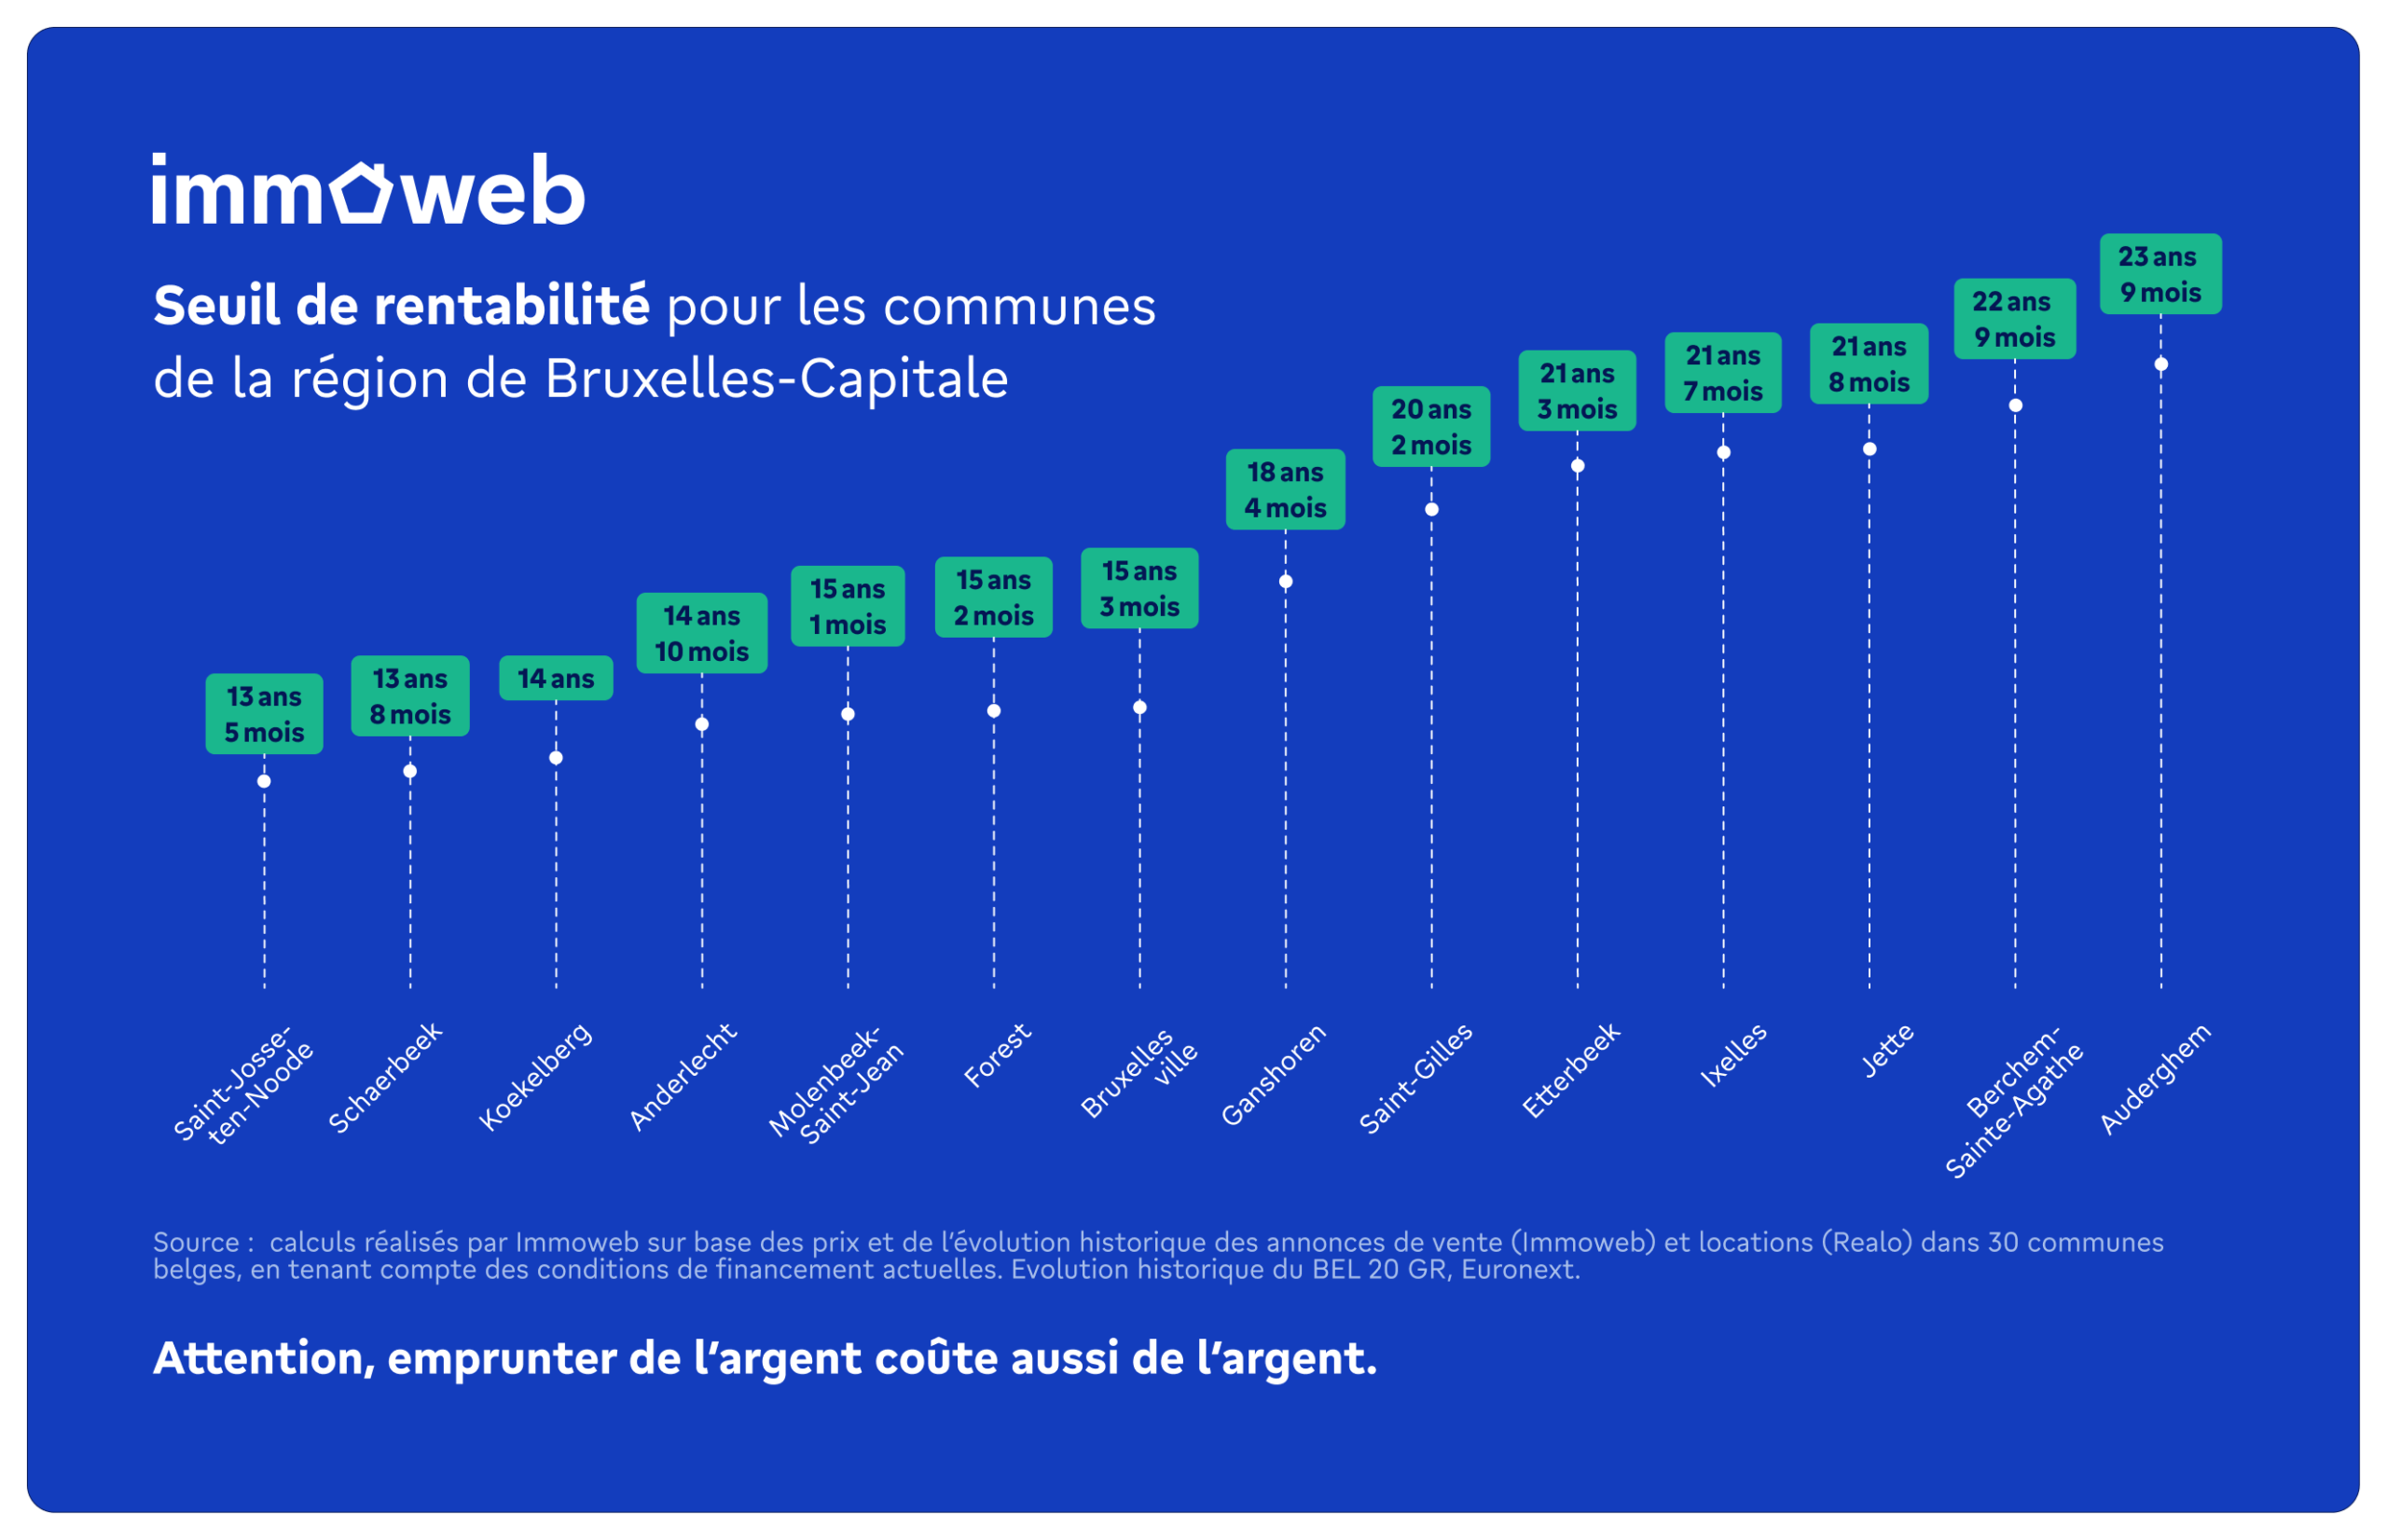
À Bruxelles, certaines communes comme Saint-Josse, Schaerbeek, Anderlecht ou Koekelberg se distinguent par leur rapidité (entre 13 et 15 ans) à “rattraper” le BEL 20. Bien que les loyers attendus y soient généralement plus bas, les prix plus accessibles permettent néanmoins d’obtenir une bonne rentabilité. De plus, ces communes ont historiquement enregistré une croissance significative des prix et des loyers immobiliers en moyenne.
À l’inverse, dans des communes comme Ixelles et Etterbeek, il faut patienter un peu plus de 21 ans avant d’égaler la performance boursière, les prix d’achat élevés n’étant pas compensés par des loyers eux aussi plus élevés, mais insuffisants.
Enfin, à Uccle, Woluwe-Saint-Lambert, Woluwe-Saint-Pierre, Watermael-Boitsfort et Evere, l’immobilier n’atteint jamais le même niveau que la Bourse au terme des 25 ans, confirmant que dans certaines zones très prisées, les prix d’achat élevés peuvent peser durablement sur la rentabilité.Le fait que les investissements immobiliers dans 14 des 19 communes de Bruxelles aient généré plus de richesse sur 25 ans qu’un placement dans le BEL 20 montre que notre capitale est un lieu d’investissement attractif. Cependant, il est essentiel pour les investisseurs de rester attentifs aux évolutions réglementaires, qui pourraient affecter les rendements à l’avenir.
Anvers et Liège, les exceptions régionales
Mais ce n’est pourtant pas dans notre capitale que l’on trouve la commune la plus performante. C’est bel et bien à Anvers que l’investissement en immobilier rattrape celui en bourse le plus rapidement. La ville se distingue en effet par la plus forte croissance historique des prix parmi les communes étudiées, atteignant en moyenne 3,7 % par an. La seule autre grande ville flamande analysée qui parvient à surpasser la performance du BEL 20 est Malines et ce après 23 ans et 6 mois.
Dans les cinq autres villes étudiées, Hasselt, Gand, Bruges, Ostende et Louvain, l’investissement immobilier ne parvient pas à égaler la bourse au cours des 25 années. Fait marquant : Bruges et Ostende présentent parmi les ratios loyer/prix les moins favorables ainsi que les niveaux de richesse patrimoniale accumulée les plus faibles. Un facteur clé pouvant expliquer cette tendance est la forte saisonnalité de ces marchés, qui rend les locations de longue durée moins rentables dans les villes côtières. Il convient toutefois de souligner que les locations de très courte durée, telles que les séjours d’une ou deux semaines durant la période estivale, ne sont pas prises en compte dans cette analyse.
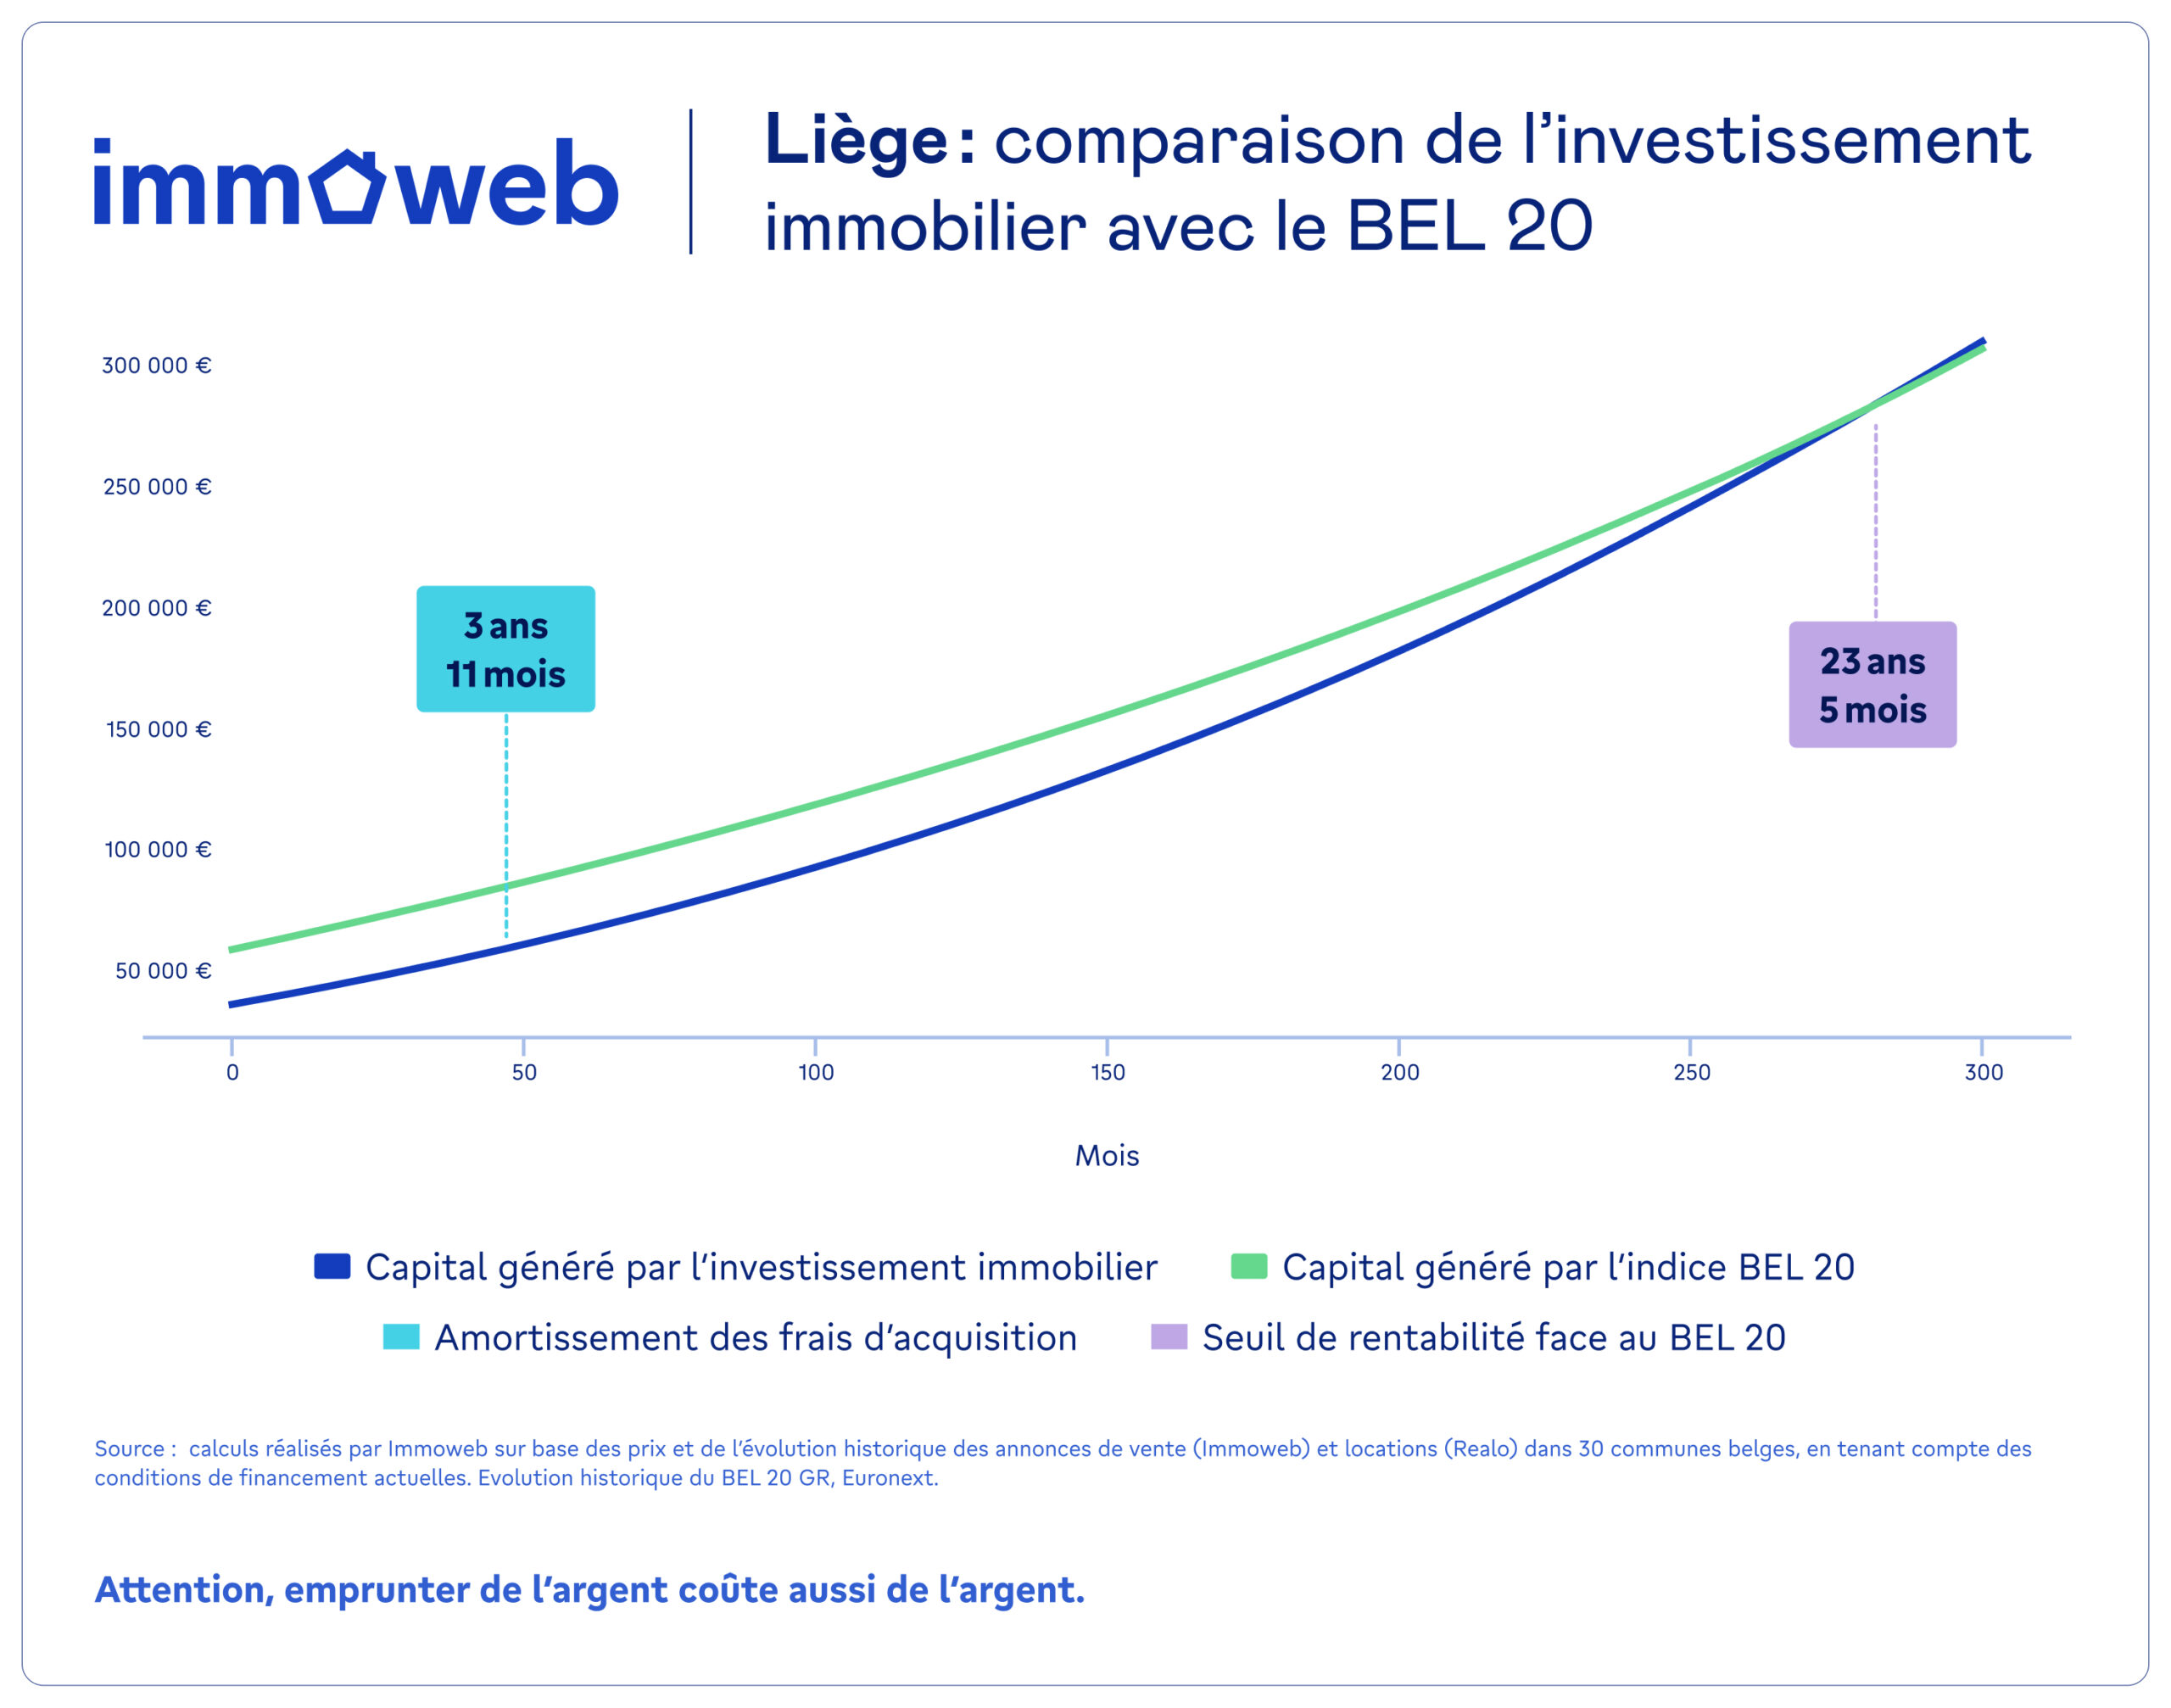
En Wallonie, seule Liège parvient à dépasser la performance du BEL 20, contrairement à Charleroi et Mons. Mais ce rattrapage prend plus de temps que la moyenne : il faut 23 ans et 5 mois pour que l’immobilier y surpasse le BEL 20. Fait remarquable est pourtant que Charleroi est la seule commune analysée où le cash-flow est positif dès le départ. En effet, avec un prix moyen de 1 623 €/m², l’immobilier y est particulièrement accessible. Avec un budget initial de 60 000 €, et après déduction des frais d’enregistrement et de notaire, il est possible de financer près de 47 % d’un appartement de 60 m² avec les 60.000 € investis.Si vous ne disposez pas de revenus additionnels, cette configuration permet de réduire le montant du prêt et donc de générer un cash-flow positif dès le premier jour. Cependant, cela ne signifie pas forcément que cet investissement est le plus performant. La performance dépend avant tout du ratio loyer/prix et du potentiel de croissance des loyers et des prix, approximé par l’évolution historique. Dans le cas de Charleroi, avec un financement composé d’une part significative de fonds propres, l’effet de levier offert par le crédit hypothécaire est plus limité.
Méthodologie
Cette analyse modélise l’accumulation de richesse à long terme à travers un investissement immobilier, comparé à un placement financier alternatif. L’analyse part des prix actuels d’achat et de location au mètre carré. Sur cette base, la prix d’achat initial du bien ainsi que le revenu locatif mensuel sont calculés pour un appartement de 60 m². Des prix hédoniques spécifiques à chaque localité sont utilisés. L’évolution des prix et des loyers est basée sur les taux de croissance historiques annuels moyens. Le remboursement mensuel du prêt, incluant intérêts et amortissement du capital sur toute la durée du crédit, est pris en compte. Les remboursements hypothécaires mensuels sont calculés sur le montant emprunté, sur une durée de 20 ans, à un taux d’intérêt effectif moyen de 3,5 % en vigueur en août 2025 (Source: Belfius Banque, l’étude a toutefois été menée de manière totalement indépendante de Belfius Banque).
Le bien est mis en location, avec déduction des coûts récurrents du propriétaire et des impôts. Tout flux de trésorerie net restant est soit réinvesti mensuellement, soit, s’il est négatif, déduit. En parallèle, la valeur du bien évolue (hausse ou baisse) tandis qu’au fil du remboursement, le capital dû diminue et la part nette de l’investisseur dans le bien augmente, consolidant ainsi son patrimoine. Ensemble, ces facteurs offrent une image de la richesse générée par l’immobilier.
À titre de comparaison, une simulation est effectuée pour mesurer comment évoluerait la richesse si l’investissement initial (apport + frais d’enregistrement et frais de notaire) ainsi que les éventuels cash-flows négatifs liés à l’investissement immobilier étaient investis dans un actif financier alternatif. L’indice BEL 20 GR est utilisé comme référence pour le marché boursier belge, avec un taux de croissance annuel constant basé sur la moyenne historique sur 25 ans. En plus de l’évolution des cours des actions, le BEL 20 distribue également des dividendes. Afin de refléter plus fidèlement la performance totale d’un investissement, nous avons donc calculé les rendements sur la base du BEL 20 GR, un indice qui intègre l’impact des dividendes en simulant leur réinvestissement. Contrairement au BEL 20 classique, qui ne suit que l’évolution des cours, le BEL 20 GR offre une vision complète des rendements potentiels. Il convient toutefois de noter que cet indice est une référence statistique et ne peut pas être acheté ou vendu sur le marché. L’analyse met en évidence dans quelles villes l’investissement immobilier est plus avantageux qu’un placement financier à long terme. La période d’investissement est de 25 ans. Le patrimoine immobilier est observé sur la même période, le crédit étant remboursé en 20 ans, avec 5 années supplémentaires sans prêt mais avec maintien des revenus locatifs.
Le montant de l’investissement initial est fixé à 60 000 €, utilisé dans le scénario immobilier pour couvrir l’apport (fonds propres) et les frais annexes d’acquisition (droits d’enregistrement + frais de notaire) pour un appartement de 60 m² dans les localités concernées.
Données et paramètres
Hypothèses :
- Surface : 60 m²
- Montant investi : 60 000 €
- Taux d’intérêt : 3,5 % sur 20 ans
- Taux de rendement – BEL 20 GR, croissance historique annuelle : 5,3 % (01/08/2000 à 01/08/2025)
- Durée totale d’analyse pour les deux investissements : 25 ans
Paramètres :
- Droits d’enregistrement et frais de notaire : 15 %
- Taxe immobilière : 10 % de la valeur de l’appartement (approximation du précompte immobilier)
- Taxe de 30 % sur les dividendes prise en compte
- Inflation annuelle historique: 2,2 %
- Charges et autres coûts propriétaire: 30 % des loyers, indexées sur l’inflation
- Prix de vente selon Immoweb : prix des appartements (€/m²) au 1er septembre, croissance annuelle historique depuis 2010
Loyers selon Realo : loyers d’appartements (€/m²) au T1 2025 et croissance des loyers depuis 2014