Loading the Elevenlabs Text to Speech AudioNative Player...
Huis verkopen binnen 5 jaar in België: Kosten, belastingen en uitzonderingen
Gepubliceerd op 4 september 2023, bijgewerkt op 17 juli 2026
Heb je onlangs een woning gekocht in België, maar overweg je om deze binnen de 5 jaar alweer te verkopen? Of het nu gaat om een opportuniteit op de vastgoedmarkt, een relatiebreuk of een carrièreswitch: een snelle doorverkoop heeft ingrijpende financiële en fiscale gevolgen.
Hoewel er vaak wordt aangeraden om minstens vijf jaar te wachten, hangt de realiteit sterk af van jouw specifieke situatie. Hieronder zetten we de belangrijkste kosten, de gevreesde meerwaardebelasting en de cruciale uitzonderingen op een rij.
Inhoudstafel
1. De meerwaardebelasting van 16,5%: Wanneer van toepassing?
De belangrijkste reden waarom eigenaars de 5-jarige grens in de gaten houden, is de meerwaardebelasting. Als je een onroerend goed binnen de 5 jaar na aankoop (datum van de notariële akte) met winst doorverkoopt, eist de Belgische fiscus een deel van die winst op.
- Het tarief: De belasting bedraagt 16,5% op de netto meerwaarde. Let op: hierop worden nog gemeentelijke opcentiemen geheven, waardoor het reële tarief rond de 17 à 18% ligt.
- Hoe wordt de winst berekend? De fiscus is redelijk mild in de berekening. De aankoopprijs wordt fictief verhoogd met de werkelijke aankoopkosten (of een forfait van 25%) én met 5% per jaar dat je de woning bezat. Pas als de verkoopprijs nóg hoger ligt, betaal je 16,5% op het verschil.
Belangrijke uitzondering: Verkoop je jouw eigen gezinswoning (je hoofdverblijfplaats waar je gedomicilieerd staat)? Dan ben je vrijgesteld van deze belasting, mits je er minstens 12 opeenvolgende maanden hebt gewoond. De belasting viseert dus vooral opbrengsteigendommen, bouwgronden (hier geldt zelfs een termijn van 8 jaar) en tweede verblijven.
2. Bankkosten: De wederbeleggingsvergoeding
Als je jouw huis verkoopt, moet je meestal je lopende hypothecaire lening vervroegd terugbetalen. Banken mislopen hierdoor rente-inkomsten en rekenen daarom een ‘wederbeleggingsvergoeding’ of ‘wederbeleggingsintrest’ aan.
Wettelijk is deze vergoeding gelukkig geplafonneerd tot maximaal 3 maanden intrest op het openstaande kapitaal dat je vervroegd aflost. Hoewel dit geen fortuin is, is het wel een extra kost om rekening mee te houden bij een snelle verkoop.
3. Het spreiden en recupereren van de aankoopkosten
Bij de aankoop van een woning betaal je heel wat eenmalige kosten: registratierechten (verkooprechten), notarishonoraria en aktekosten. Gemiddeld genomen duurt het 5 tot 7 jaar aan waardestijging (of huurinkomsten) vooraleer je deze ‘verloren’ kosten hebt terugverdiend.
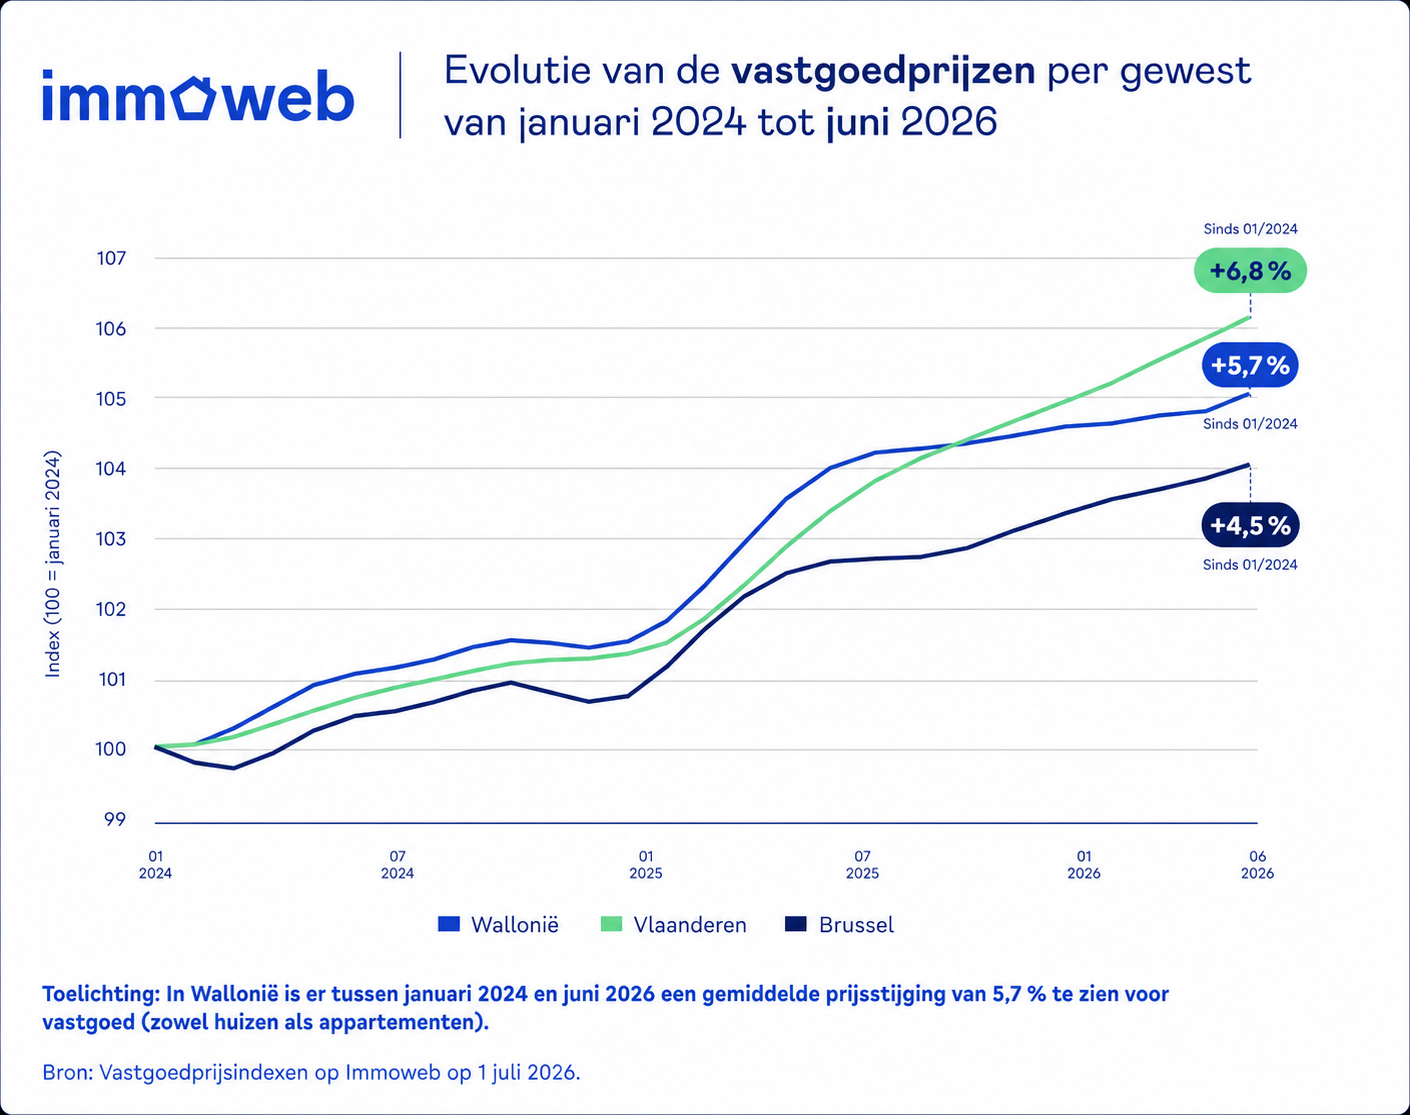
Verkoop je binnen de 5 jaar, dan draai je in veel gevallen verlies, tenzij de buurt een enorme opwaardering heeft gekend of je de woning ingrijpend hebt gerenoveerd (en de waarde dus kunstmatig hebt verhoogd).
4. Slimme strategieën als je tóch binnen de 5 jaar wilt verkopen
Moet of wil je de woning absoluut verlaten binnen de vijf jaar? Overweeg dan deze twee opties:
Waarde toevoegen via renovatie: Als je de verkoopprijs aanzienlijk wilt boosten om de snelle verkoopkosten te compenseren, focus dan op energiezuinige renovaties (warmtepomp, isolatie, zonnepanelen) of een moderne keuken/badkamer. Kopers betalen vandaag een forse premie voor instapklare woningen met een gunstig EPC-label.
Tijdelijk verhuren: Woon je er zelf niet (meer)? Verhuur de woning met een kortlopend huurcontract tot de 5-jarige termijn voorbij is. De huurinkomsten dekken je maandelijkse lening en je vermijdt de meerwaardebelasting bij de latere verkoop.
Klaar om de waarde van je woning te kennen?
Op Immoweb schat je gratis online je woning in enkele minuten.