Loading the Elevenlabs Text to Speech AudioNative Player...
Minder lenen voor dezelfde woning? Dit betekent de stijgende rente voor jouw budget
Gepubliceerd op 2 juli 2026, bijgewerkt op 13 juli 2026
Droom je van een eigen woning of ben je actief op zoek naar een nieuw appartement? Dan heb je het waarschijnlijk al gemerkt: de vastgoedmarkt bevindt zich in een overgangsfase. Waar we in 2025 nog spraken van een heus 'vastgoedvoorjaar' met lage rentes en stormachtige activiteit, zorgt de huidige economische en geopolitieke context voor een voelbare afkoeling.
Inhoudstafel
Let op, geld lenen kost ook geld
De rentevoeten zijn de afgelopen maanden opnieuw gestegen, en dat heeft een directe impact op je portemonnee. Uit de nieuwste Immoweb Prijsindex van het tweede kwartaal van 2026 blijkt dat de Belgische gezinnen opnieuw moeten inboeten op hun vastgoedkoopkracht. Maar wat betekent dit concreet voor jouw budget? Hoeveel kun je vandaag nog lenen, en welke oplossingen zijn er om jouw woondroom toch waar te maken?
De harde cijfers: Belg verliest 4 m² aan woonruimte
Wanneer de rentevoeten stijgen, heeft dat een onmiddellijk effect op je leencapaciteit. Als je maandelijks hetzelfde bedrag aan de bank kunt of wilt afbetalen, zorgt een hogere rente ervoor dat het totale kapitaal dat je kunt lenen, krimpt.
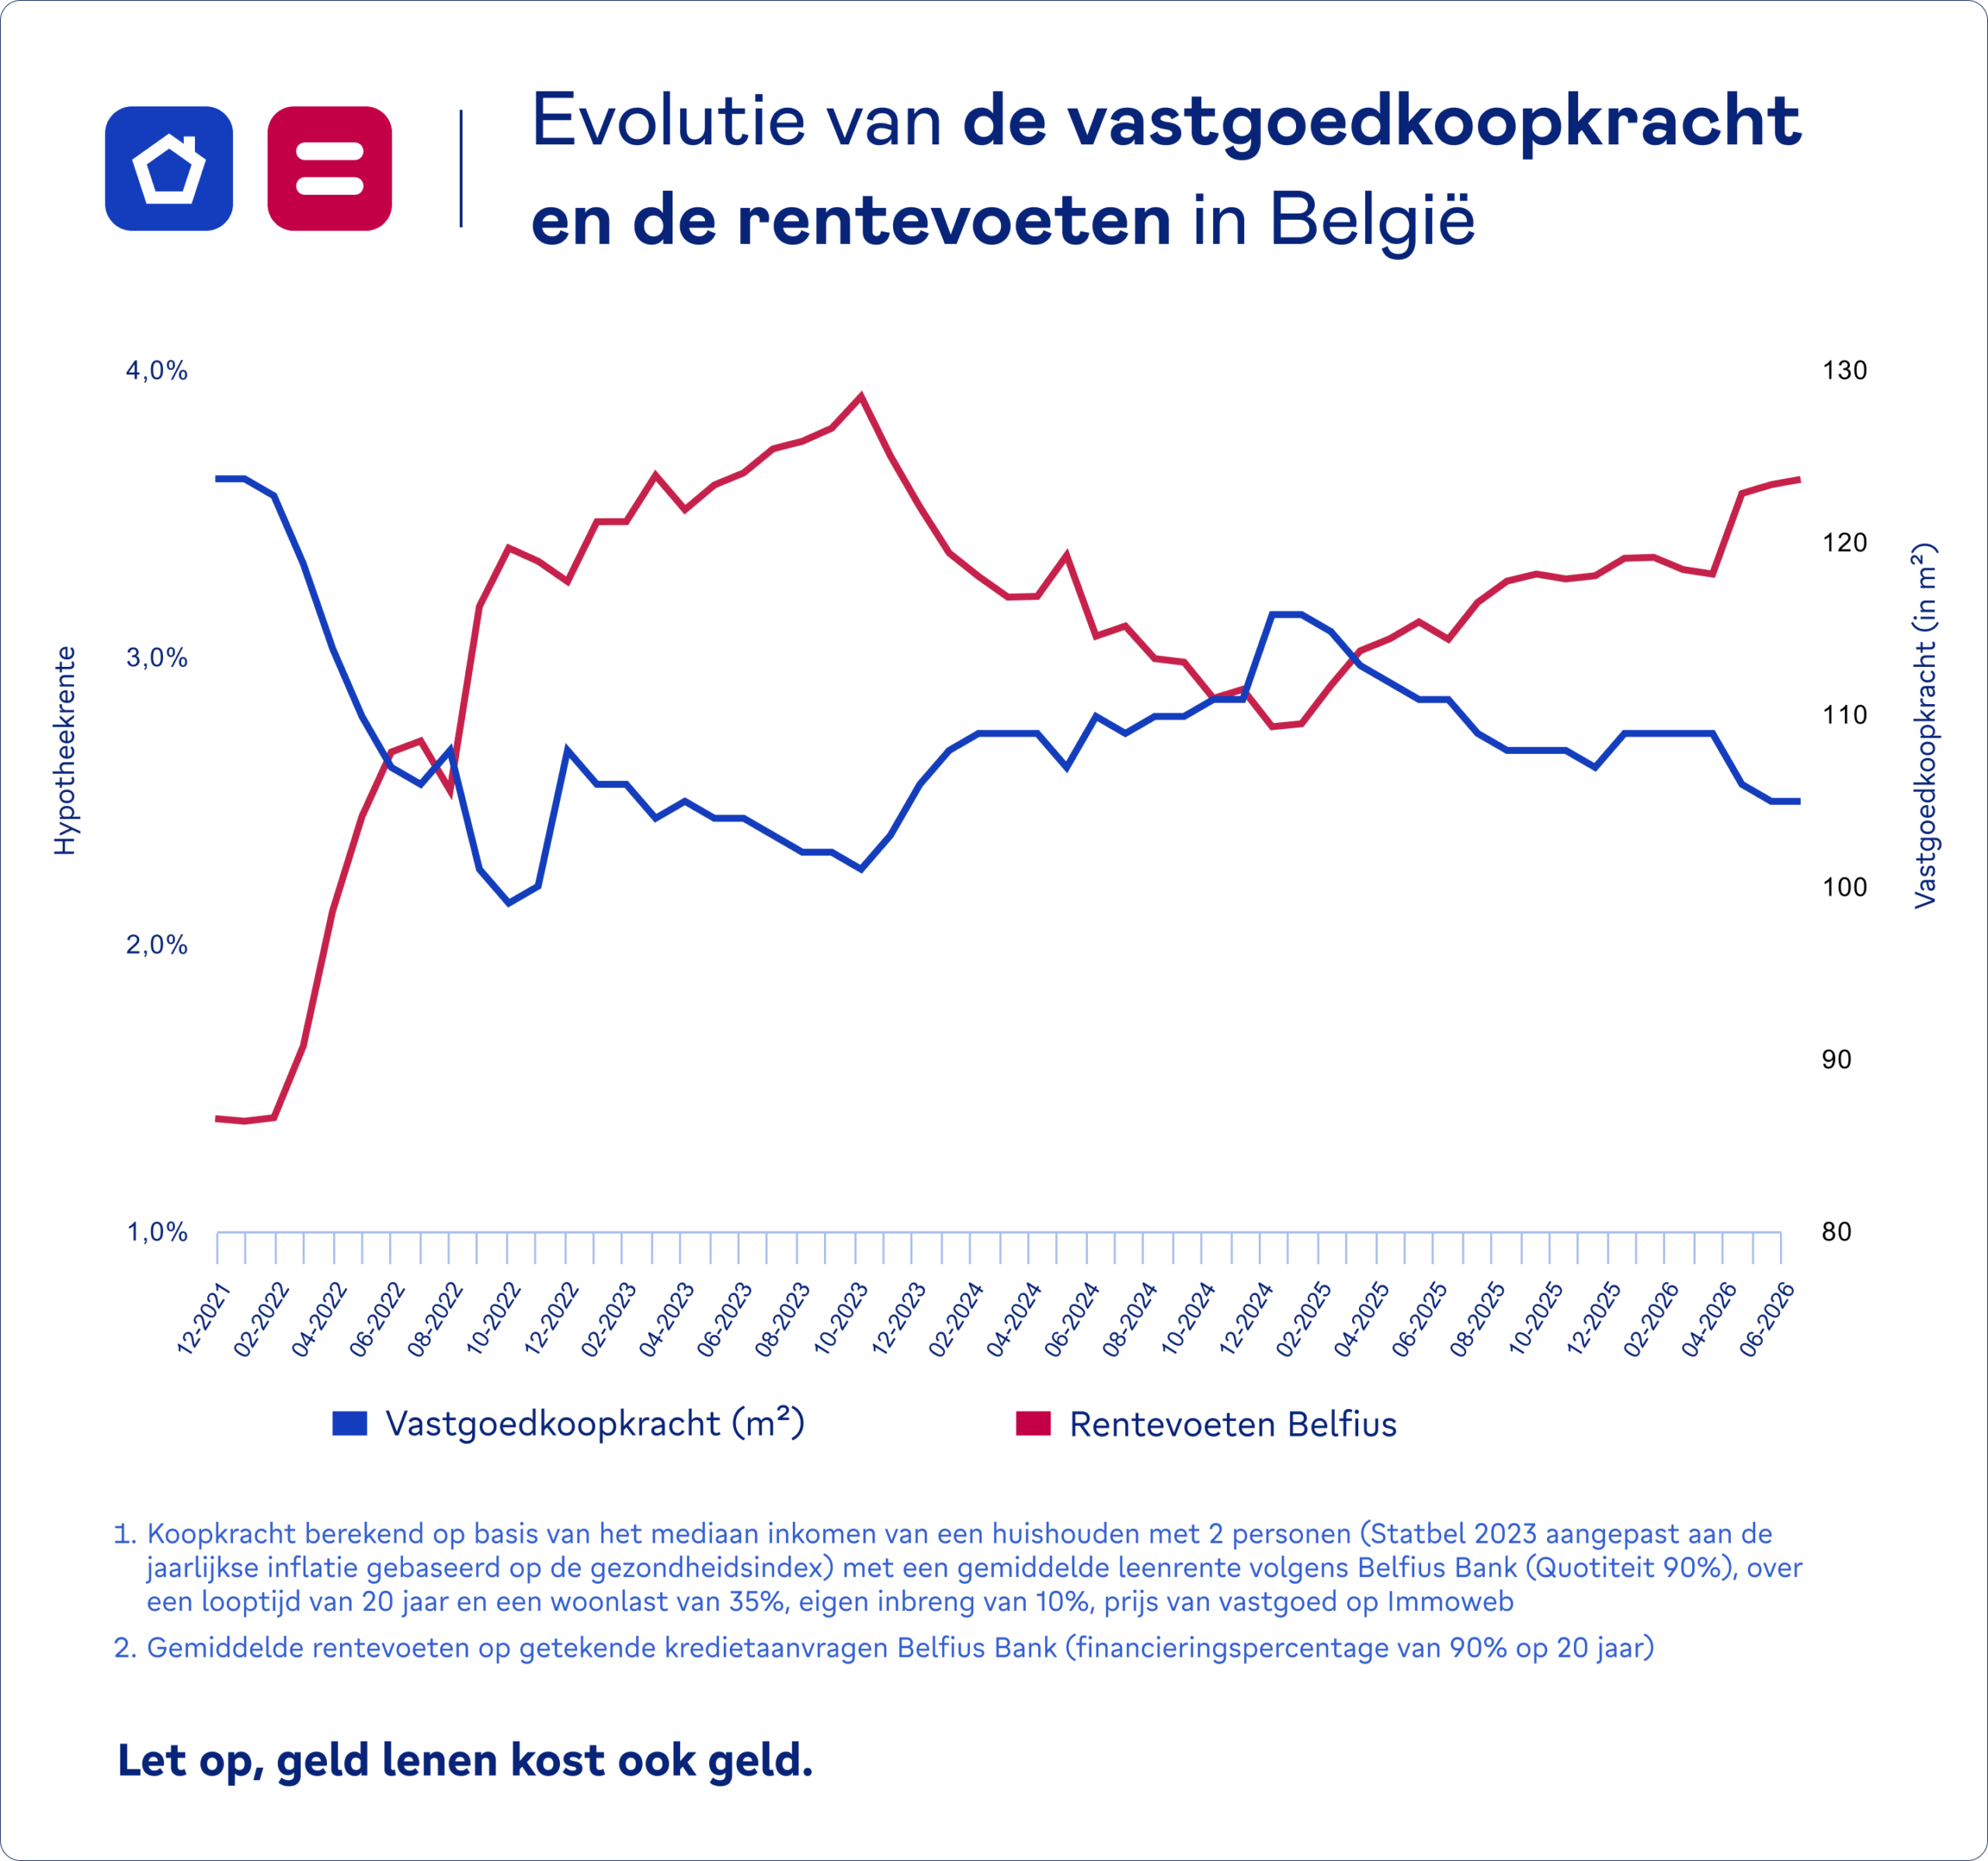
Volgens de data van Belfius Bank zijn de hypotheekrentes tijdens het tweede kwartaal van 2026 met 0,35 procentpunt gestegen. Hoewel het grootste deel van die stijging al in april plaatsvond en de evolutie in mei en juni aanzienlijk afzwakte, zijn de gevolgen voor kopers pijnlijk voelbaar.
Deze rentestijging combineert met nog steeds licht stijgende vastgoedprijzen (+0,9% op nationaal niveau). Hierdoor is de gemiddelde vastgoedkoopkracht van een Belgisch gezin (bestaande uit twee volwassenen) met 4 m² afgenomen.
Jonathan Frisch, econoom bij Immoweb, schetst de situatie:
“Met een gemiddelde aankoopcapaciteit van 105 m² naderen Belgische gezinnen opnieuw de grens van 100 m², een niveau dat sinds eind 2023 niet meer werd waargenomen.”
Het overschrijden van die psychologische grens van 100 m² toont aan dat de markt onder druk staat. De tijd dat je moeiteloos een extra slaapkamer of een grotere tuin kon financieren, ligt voorlopig achter ons.
Wat betekent dit voor jouw maandelijks budget?
Om de abstracte percentages te vertalen naar de realiteit aan de keukentafel, kijken we naar een concreet rekenvoorbeeld. Stel: je bent een koppel. Jullie hebben besloten dat je maandelijks 1.500 euro kunt besteden. De afbetaling van jullie hypothecaire lening heeft een looptijd van 25 jaar.
Op basis van de gemiddelde rente op kredietaanvragen in juni 2026, kun je hiermee een kredietbedrag van € 296.000 ontlenen. Dat klinkt als een mooi bedrag, tot je de vergelijking maakt met exact een jaar geleden:
- Juni 2025: Met een maandlast van € 1.500 kon je nog € 311.000 lenen.
- Juni 2026: Met diezelfde maandlast kun je nu nog € 296.000 lenen.
- Het verdict: Je verliest op één jaar tijd maar liefst € 15.000 aan leencapaciteit.
Dit verklaart meteen waarom de markt afkoelt. Als koper heb je immers twee opties. Enerzijds kan je € 15.000 extra aan eigen middelen (spaargeld) inbrengen. Het alternatief is op zoek gaan naar een woning die € 15.000 goedkoper is. Veel Belgen kiezen noodgedwongen voor een afwachtende houding. Het aantal verstrekte hypothecaire kredieten tussen januari en mei 2026 lag ongeveer 11% lager dan in dezelfde periode in 2025.
Wat zijn de vooruitzichten voor de rente?
Moet je nu snel toeslaan voordat de rente nóg verder stijgt, of loont het om te wachten? Het antwoord is complex en hangt nauw samen met internationale ontwikkelingen.
De recente geopolitieke spanningen, zoals het conflict in het Midden-Oosten dat begin 2026 uitbrak, zorgden voor onrust op de financiële markten. Recente diplomatieke aankondigingen tussen de Verenigde Staten en Iran brachten wat rust, hetgeen leidde tot lagere olieprijzen en een afzwakking van de rentestijgingen in juni. Sinds 8 juli lijkt het tijdelijk staakt-het-vuren echter weer van tafel, met beschietingen langs beide kanten. Deze hernieuwde onzekerheden doen de twijfel op de markten weer toeslaan.
De onderliggende inflatiedruk blijft hoog. Met een verwachte inflatie van ongeveer 3% in 2026 in de eurozone, besloot de Europese Centrale Bank (ECB) in juni 2026 haar beleidsrente met 0,25 procentpunt te verhogen.
Magali Van Coppenolle, hoofdeconoom bij Belfius Bank, deelt haar expertise over wat we kunnen verwachten:
“De ECB zal waarschijnlijk binnen haar neutraliteitszone blijven opereren, met een bijkomende renteverhoging in het vierde kwartaal van 2026. Belgische staatsobligaties kunnen op langere termijn onder druk komen te staan door de structurele uitdagingen van de Belgische overheidsfinanciën en mogelijke nieuwe inflatieschokken.”
Belfius voorspelde aanvankelijk dat de Belgische tienjarige OLO-rente zou stijgen tot 4,05% tegen het einde van 2026. Door de recente diplomatieke ontspanning lijkt dat vandaag eerder een bovengrens dan het basisscenario. Een spectaculaire daling van de rentevoeten zit er op korte termijn echter niet in.
Slimme oplossingen: hoe optimaliseer je jouw financiering?
Betekent dit dat je jouw vastgoedplannen in de koelkast moet zetten? Absoluut niet. De markt is weliswaar uitdagender. Maar er zijn nog steeds constructieve manieren om je financiering perfect af te stemmen op je beschikbare budget:
- Verleng de looptijd van je lening: Hoewel een lening op 20 jaar vaak de standaard is, kan het verlengen van de looptijd naar 25 jaar (of in sommige gevallen zelfs 30 jaar) de maandelijkse last aanzienlijk verlagen. Je betaalt over de hele looptijd weliswaar meer intresten, maar het houdt je maandbudget vandaag leefbaar.
- Kies voor een progressieve aflossing: Bij deze formule start je met een lagere maandelijkse afbetaling die in de loop der jaren geleidelijk toeneemt. Dit is ideaal voor jonge professionals die verwachten dat hun inkomen de komende jaren nog zal stijgen.
- Vergroot je eigen inbreng: Soms kan een extra duwtje in de rug (bijvoorbeeld via een familiale schenking of een overbruggingsperiode) ervoor zorgen dat je minder hoeft te lenen, waardoor de impact van de hoge rente beperkt blijft.
De Belgische vastgoedmarkt bevindt zich in rustiger vaarwater na het recordjaar 2025. Ja, je verliest momenteel wat koopkracht, maar de markt is veerkrachtig en de rente lijkt zich te stabiliseren. Door je goed te laten adviseren en de juiste kredietformule te kiezen, blijft het kopen van een eigen woning ook in 2026 een haalbare en slimme investering.
Klaar om jouw droomwoning te vinden?
Met een breed aanbod aan woningen en meer dan 2.000 nieuwe zoekertjes per dag vind je op Immoweb zeker je goesting!