Loading the Elevenlabs Text to Speech AudioNative Player...
Emprunter moins pour le même bien ? Ce que la hausse des taux change pour votre budget
Publié le 2 juillet 2026, mis à jour le 13 juillet 2026
Vous rêvez de devenir propriétaire ou vous cherchez activement un nouvel appartement ? Vous l’avez probablement déjà remarqué : le marché immobilier traverse une phase de transition. Alors qu’en 2025, on parlait encore d’un véritable « printemps immobilier » porté par des taux bas et une activité frénétique, le contexte économique et géopolitique actuel entraîne un refroidissement bien visible.
Sommaire
Attention, emprunter de l’argent coûte aussi de l’argent.
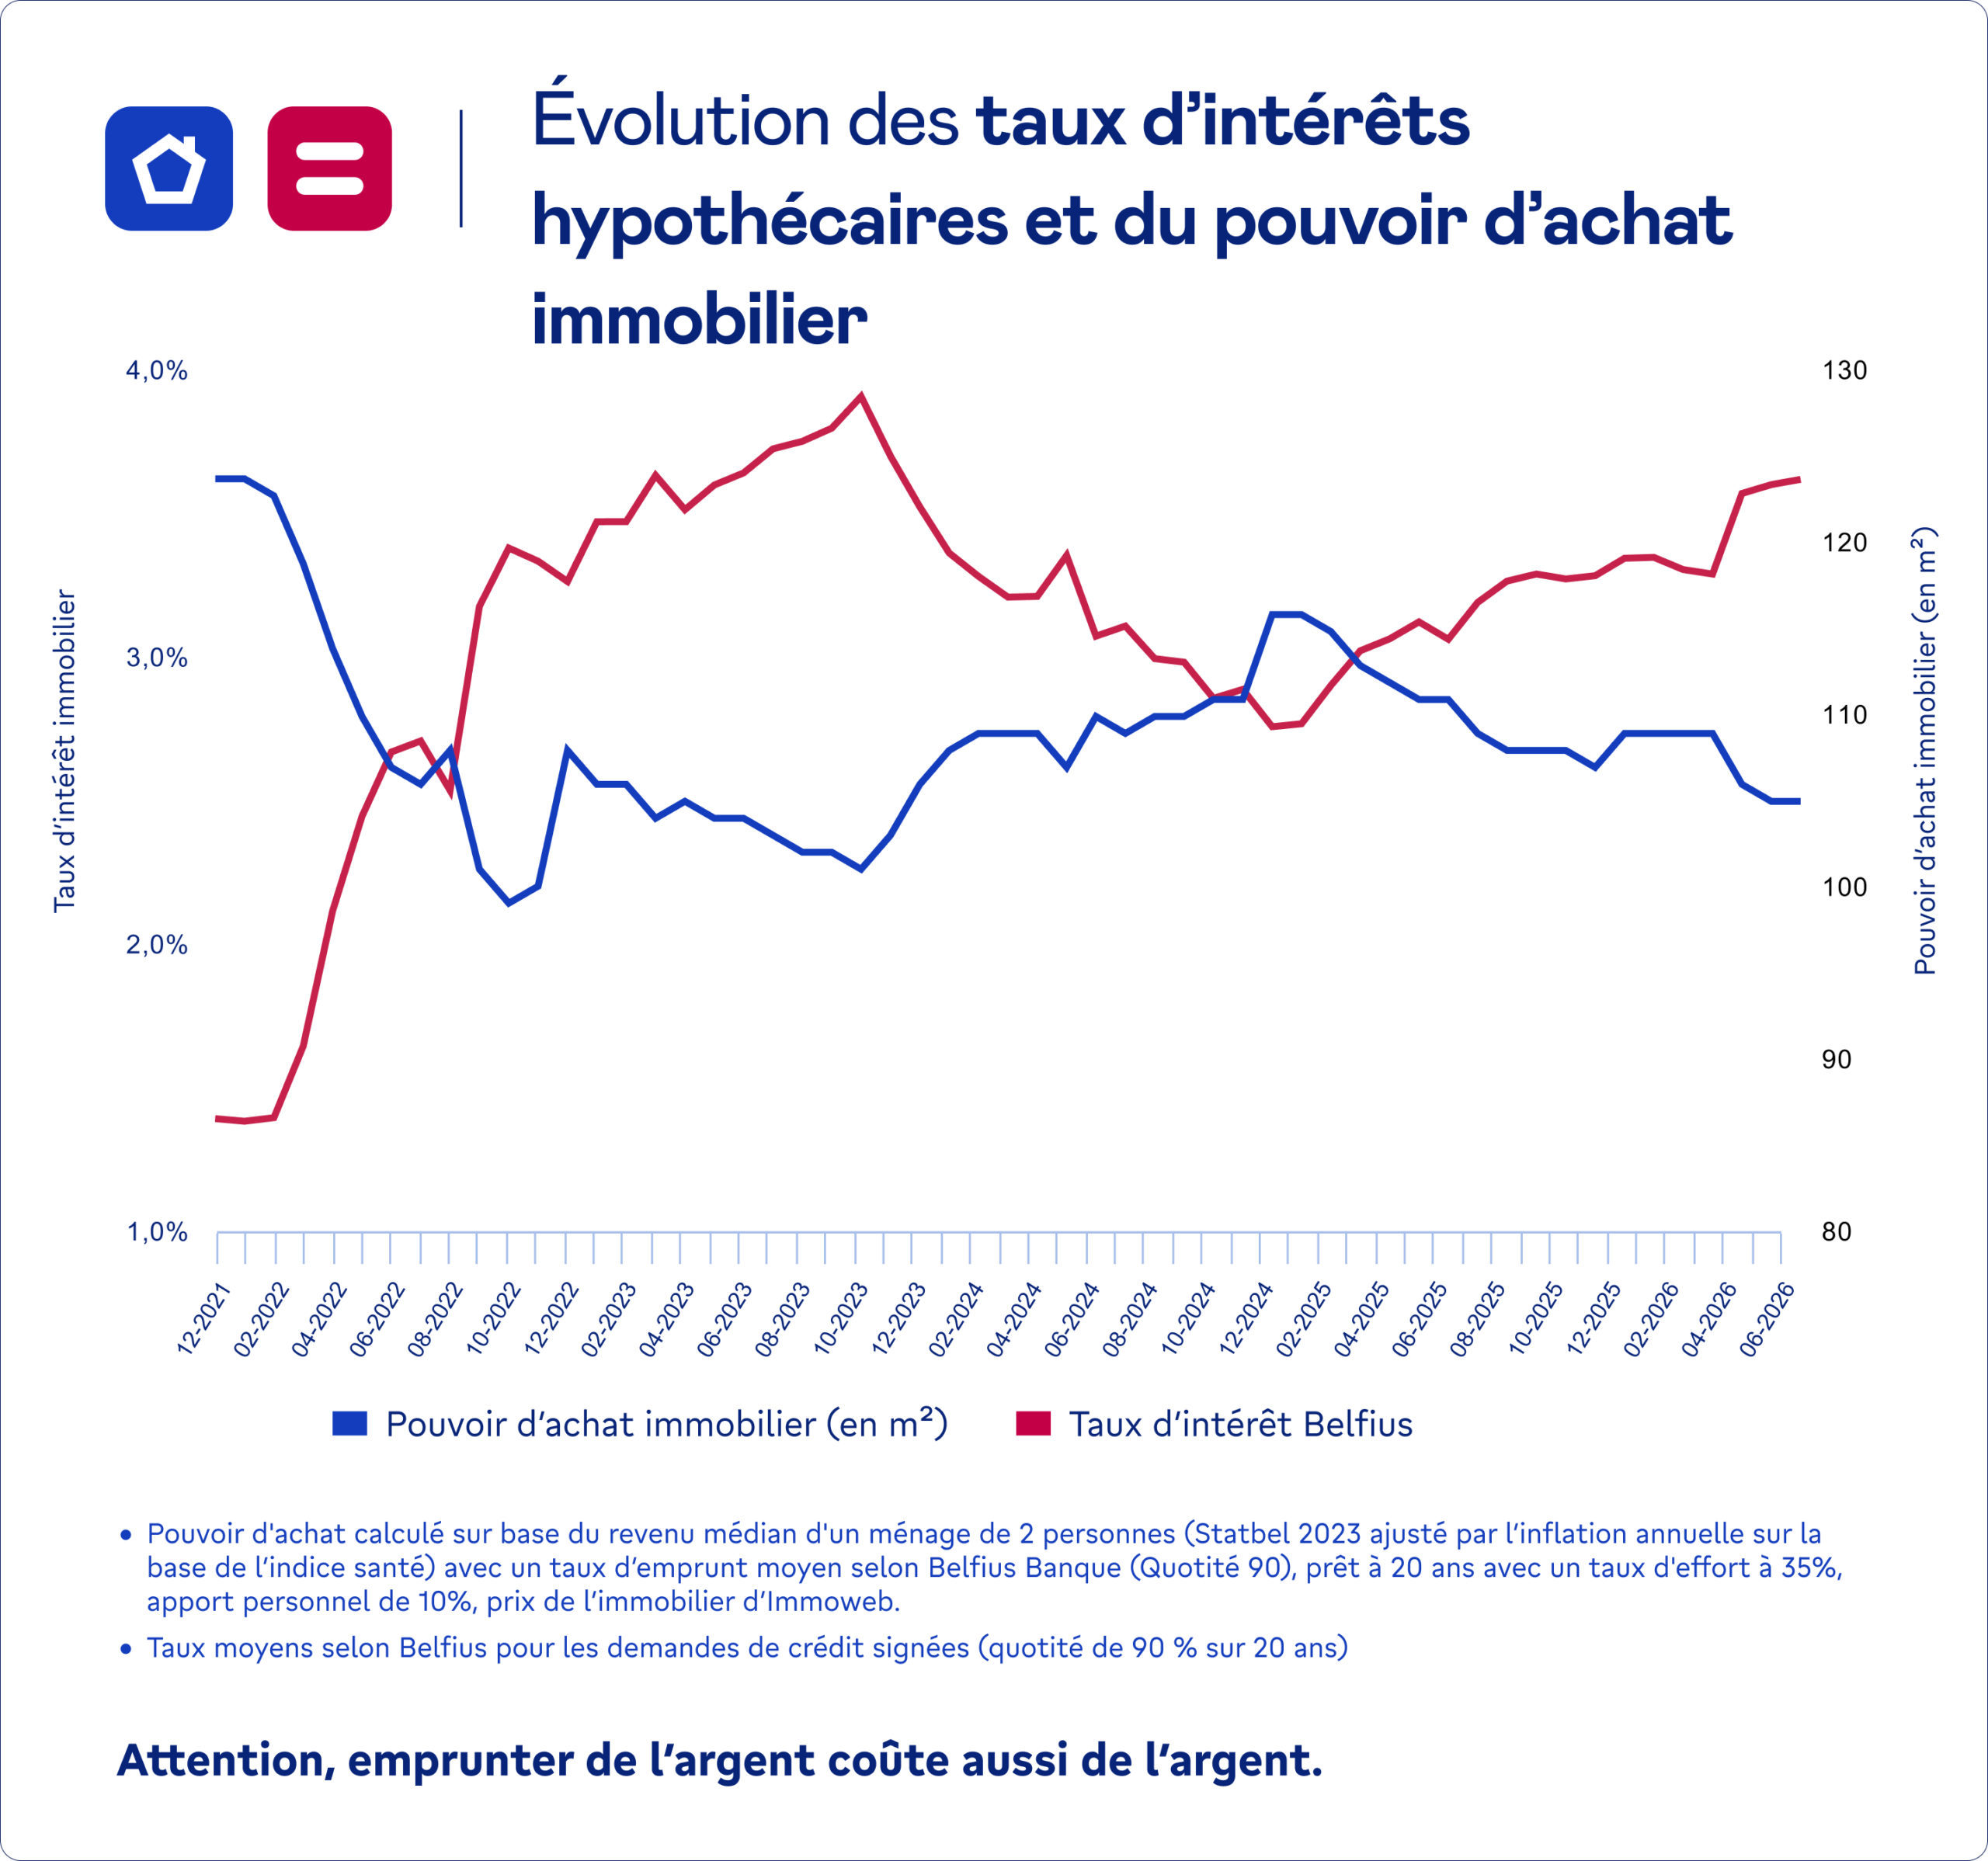
Ces derniers mois, les taux d’intérêt sont repartis à la hausse, ce qui a un impact direct sur votre portefeuille. Selon le dernier Indice des prix Immoweb du deuxième trimestre 2026, les ménages belges doivent une nouvelle fois revoir leur pouvoir d’achat immobilier à la baisse. Mais qu’est-ce que cela signifie concrètement pour votre budget ? Combien pouvez-vous encore emprunter aujourd’hui, et quelles solutions existent pour concrétiser malgré tout votre projet immobilier ?
Les chiffres clés : le Belge perd 4 m² de surface habitable
Lorsque les taux d’intérêt augmentent, l’impact sur votre capacité d’emprunt est immédiat. Si vous souhaitez (ou pouvez) rembourser le même montant chaque mois à la banque, la hausse des taux réduit mécaniquement le capital total que vous pouvez emprunter.
Selon les données de Belfius Banque, les taux d’intérêt hypothécaires ont augmenté de 0,35 point de pourcentage au cours du deuxième trimestre 2026. Bien que le plus gros de cette hausse ait eu lieu en avril et que l’évolution se soit nettement essoufflée en mai et juin, les conséquences sont douloureusement palpables pour les acheteurs.
Cette hausse des taux se conjugue à des prix immobiliers qui continuent de progresser légèrement (+0,9 % au niveau national). Résultat : le pouvoir d’achat immobilier moyen d’un ménage belge (composé de deux adultes) a diminué de 4 m².
Jonathan Frisch, économiste chez Immoweb, résume la situation :
« Avec une capacité d’achat moyenne de 105 m², les familles belges se rapprochent à nouveau de la barre des 100 m², un niveau qui n’avait plus été observé depuis fin 2023. »
Franchir ce seuil psychologique des 100 m² montre à quel point le marché est sous pression. Le temps où l’on pouvait financer sans effort une chambre supplémentaire ou un plus grand jardin est temporairement révolu.
Qu’est-ce que cela signifie pour votre budget mensuel ?
Pour traduire ces pourcentages abstraits dans la réalité de votre quotidien, prenons un exemple concret. Imaginons que vous soyez en couple et que vous ayez décidé de consacrer 1 500 euros par mois au remboursement de votre crédit hypothécaire, sur une durée de 25 ans.
Sur la base des taux moyens appliqués aux demandes de crédit en juin 2026, vous pouvez emprunter un montant de 296 000 €. Cela semble être une belle somme, jusqu’à ce qu’on la compare à la situation d’il y a tout juste un an :
- Juin 2025 : Avec une mensualité de 1 500 €, vous pouviez encore emprunter 311 000 €.
- Juin 2026 : Pour cette même mensualité, vous ne pouvez plus emprunter que 296 000 €.
- Le verdict : Vous perdez pas moins de 15 000 € de capacité d’emprunt en l’espace d’un an.
Cela explique immédiatement pourquoi le marché se refroidit. En tant qu’acheteur, vous faites face à deux options : soit vous apportez 15 000 € supplémentaires en fonds propres (épargne), soit vous cherchez un bien qui coûte 15 000 € de moins. Faute de choix, de nombreux Belges préfèrent attendre. Le nombre de crédits hypothécaires octroyés entre janvier et mai 2026 était d’ailleurs inférieur d’environ 11 % par rapport à la même période en 2025.
Quelles sont les perspectives pour les taux ?
Faut-il se dépêcher d’acheter avant que les taux ne grimpent encore, ou vaut-il mieux attendre ? La réponse est complexe et intimement liée à l’actualité internationale.
Les récentes tensions géopolitiques, comme le conflit au Moyen-Orient qui a éclaté début 2026, ont secoué les marchés financiers. Les récentes annonces diplomatiques entre les États-Unis et l’Iran ont apporté un peu de calme, ce qui a entraîné une baisse des prix du pétrole et un ralentissement de la hausse des taux d’intérêt en juin. Depuis le 8 juillet, cependant, le cessez-le-feu temporaire semble à nouveau compromis, avec des tirs de part et d’autre. Ces nouvelles incertitudes font resurgir le doute sur les marchés.
La pression inflationniste sous-jacente reste forte. Avec une inflation attendue autour de 3 % en 2026 dans la zone euro, la Banque centrale européenne (BCE) a décidé en juin 2026 de relever son taux directeur de 0,25 point de pourcentage.
Magali Van Coppenolle, économiste en chef chez Belfius Banque, nous éclaire sur la suite :
« La BCE va probablement continuer à opérer dans sa zone de neutralité, avec une hausse de taux supplémentaire au quatrième trimestre 2026. À plus long terme, les obligations d’État belges pourraient subir des pressions en raison des défis structurels des finances publiques belges et de possibles nouveaux chocs inflationnistes. »
Alors que Belfius prévoyait initialement que le taux OLO belge à dix ans grimperait à 4,05 % d’ici la fin de l’année 2026, la détente diplomatique récente en fait aujourd’hui plutôt un plafond qu’un scénario de base. Pour autant, il ne faut pas s’attendre à une baisse spectaculaire des taux à court terme.
Solutions malignes : comment optimiser votre financement ?
Cela signifie-t-il que vous devez mettre vos projets immobiliers au frigo ? Absolument pas. Le marché est certes plus exigeant, mais il existe des solutions constructives pour adapter votre financement à votre budget :
- Allongez la durée de votre crédit : Même si le prêt sur 20 ans reste souvent la norme, passer à 25 ans (voire 30 ans dans certains cas) permet de réduire considérablement la mensualité. Certes, vous paierez plus d’intérêts sur la durée totale, mais votre budget mensuel restera respirable aujourd’hui.
- Optez pour un remboursement progressif : Cette formule vous permet de commencer par des mensualités plus faibles, qui augmentent progressivement au fil des ans. C’est l’idéal pour les jeunes actifs qui anticipent une hausse de leurs revenus dans les années à venir.
- Augmentez votre apport personnel : Un coup de pouce extérieur (comme une donation familiale ou un crédit pont temporaire) peut vous éviter d’emprunter une trop grosse somme, limitant ainsi l’impact des taux élevés.
Le marché immobilier belge est entré dans des eaux plus calmes après l’année record de 2025. Oui, vous perdez un peu de pouvoir d’achat actuellement, mais le marché fait preuve de résilience et les taux semblent se stabiliser. En vous faisant bien conseiller et en choisissant la bonne formule de crédit, l’achat d’un logement propre reste une opportunité accessible et un investissement intelligent, même en 2026.
Vous êtes à la recherche de l'habitation de vos rêves ?
Avec un large éventail de biens et plus de 2 000 nouvelles annonces chaque jour, découvrez celle qui vous correspond vraiment sur Immoweb !